Simulation coût embauche Excel – Modèle Finance Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour suivre les demandes, accords, encaissements et sources de financement d'une startup, avec synthèse et graphiques.
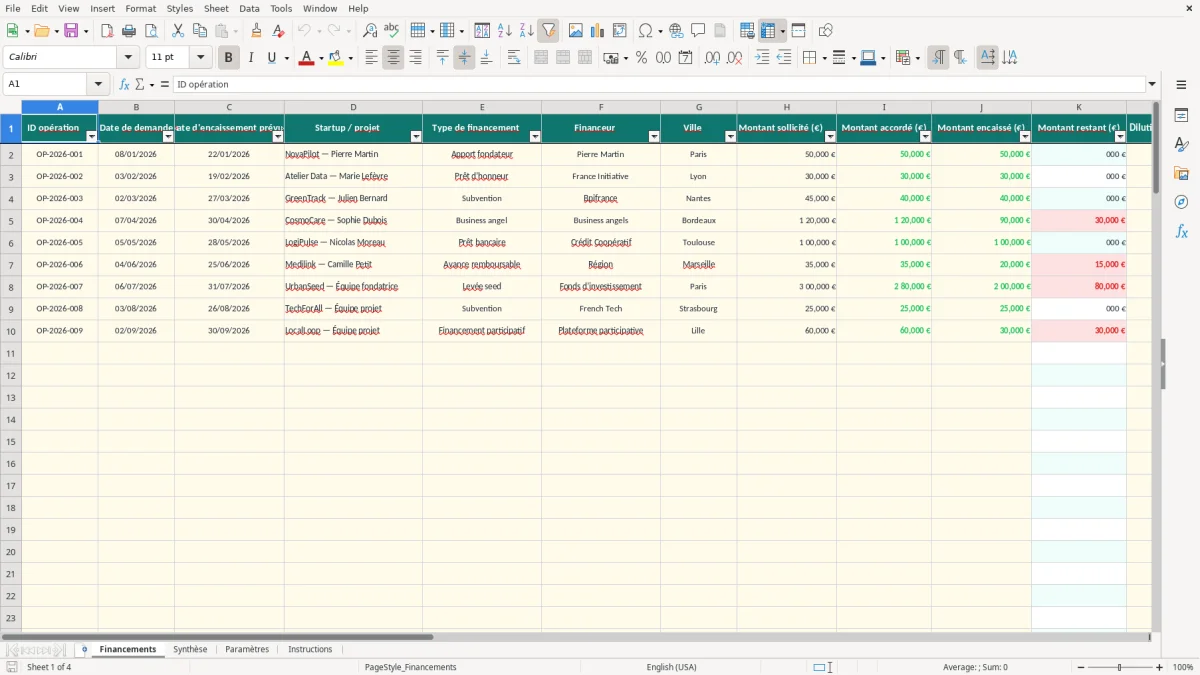
Ce modèle Excel suit chaque opération de financement d'une startup, du montant sollicité à l'encaissement réel. Il contient une feuille Financements pour saisir jusqu'à 100 lignes préparées, une Synthèse avec indicateurs et graphiques, des Paramètres de listes et des Instructions.
Tu peux enregistrer un apport fondateur, une levée seed, un prêt bancaire, une subvention ou un financement participatif. Les colonnes calculées déterminent automatiquement le montant restant, le taux d'obtention, la catégorie et le statut En attente, Partiel ou Encaissé.
Une startup en phase de création ou d'amorçage ne suit pas seulement un total de levée. Elle doit distinguer l'apport du fondateur, le prêt d'honneur, la subvention annoncée et l'argent effectivement arrivé sur le compte bancaire. Le modèle convient au dirigeant de PME innovante, au responsable de trésorerie, au conseiller financier ou à l'accompagnateur de plusieurs projets.
Dans Financements, une ligne regroupe l'ID, les dates, le projet, le financeur, la ville et quatre montants clés. Par exemple, une demande de 45 000 € peut aboutir à 40 000 € accordés et 40 000 € encaissés : le modèle conserve l'écart entre le besoin initial et l'aide obtenue, sans le confondre avec un impayé.
Les lignes d'exemple montrent notamment un apport fondateur de 50 000 €, un prêt d'honneur de 30 000 € sur 36 mois et une subvention Bpifrance de 40 000 € accordée après une demande de 45 000 €. Ces données sont des exemples préremplis, à remplacer par tes opérations.
La date d'encaissement prévue permet de replacer chaque financement dans le calendrier de cash. Si une startup prévoit 80 000 € de charges avant une entrée de 40 000 €, la colonne Montant restant et le statut global de Synthèse signalent que le financement reste à compléter.
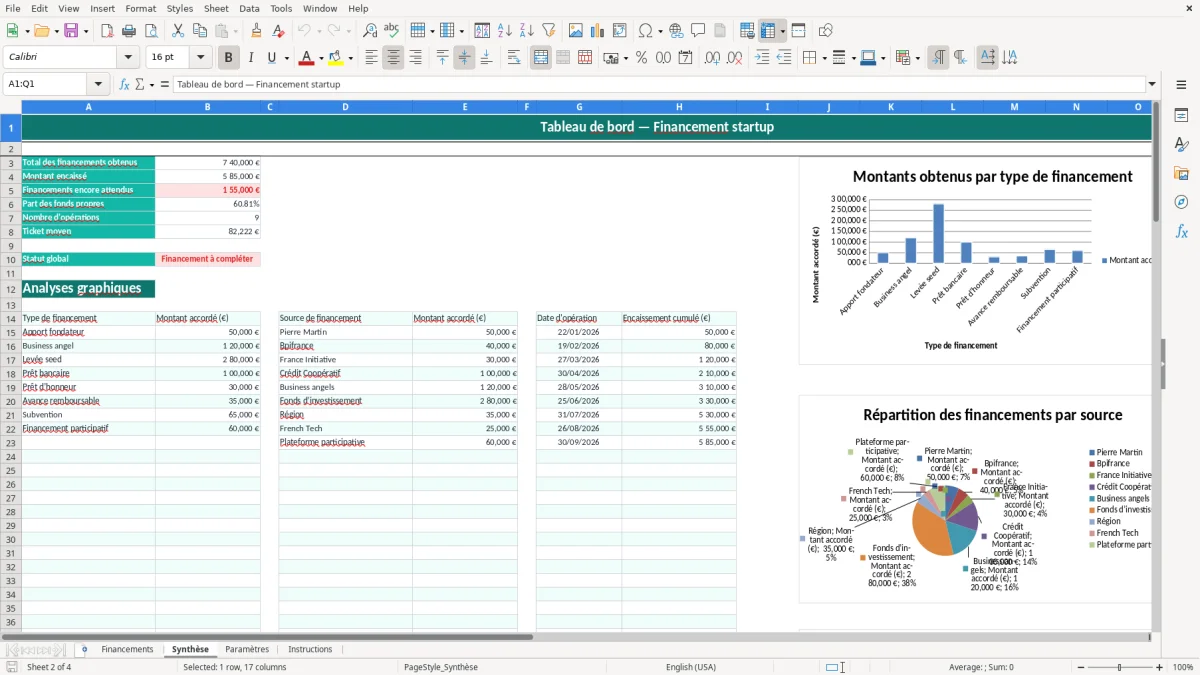
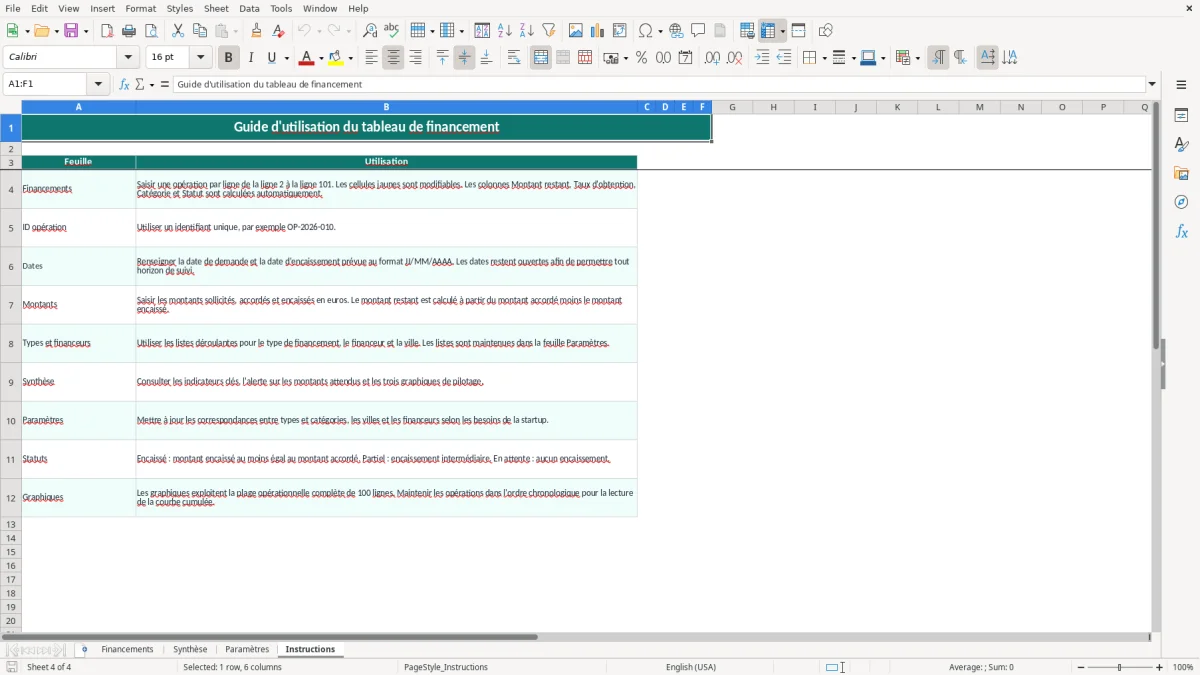
L'image 1 montre la grille opérationnelle de Financements, de la colonne ID opération aux commentaires. L'image 2 présente le tableau de bord Synthèse avec ses indicateurs, ses tableaux d'analyse et ses trois graphiques. L'image 3 montre les listes de référence, tandis que l'image 4 détaille les consignes de saisie.
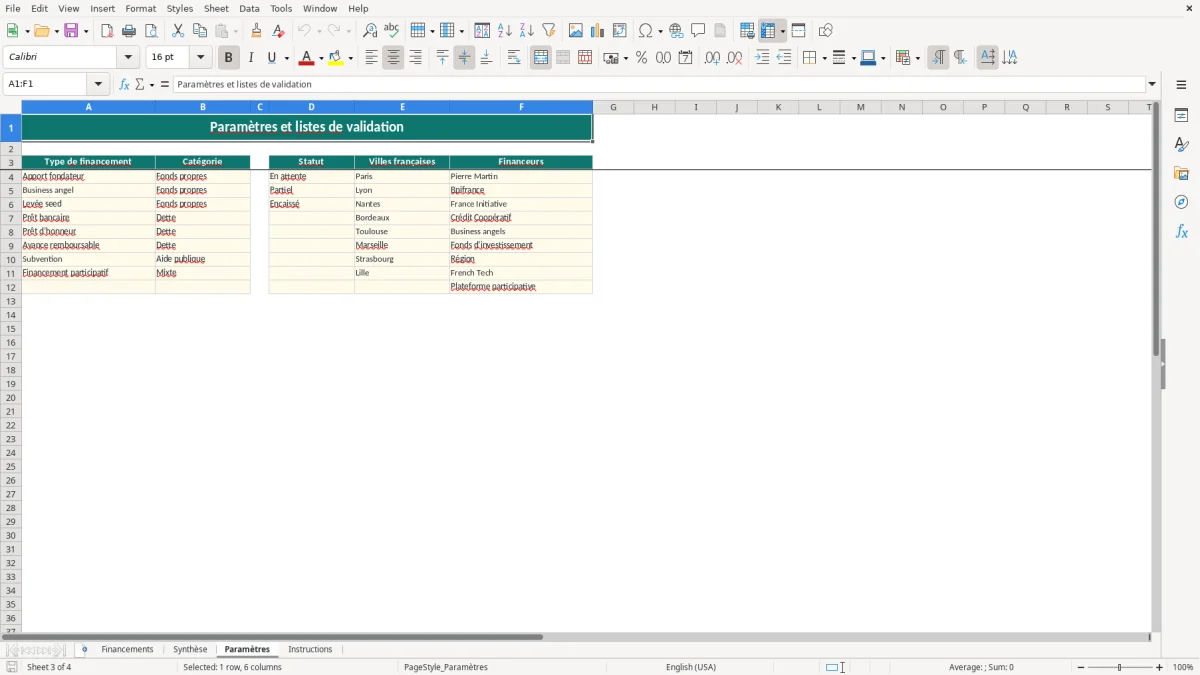
Le fichier ne calcule pas la fiscalité d'une levée et ne remplace pas les documents juridiques d'une émission de titres. Il sert à qualifier les flux financiers : la feuille Paramètres associe par exemple Apport fondateur, Business angel et Levée seed à la catégorie Fonds propres, tandis que Prêt bancaire et Prêt d'honneur sont classés en Dette.
Une subvention publique accordée n'est pas toujours disponible immédiatement. Dans le modèle, le montant accordé alimente les indicateurs de financement obtenu, mais le montant encaissé sert à mesurer le cash réellement reçu. Avec 100 000 € accordés et 60 000 € encaissés, le montant restant ressort à 40 000 € et le statut reste Partiel.
Pour un prêt bancaire, le taux annuel et la durée en mois sont des informations de suivi. Un emprunt de 120 000 € sur 60 mois à 4,5 % doit ensuite être contrôlé avec l'offre de prêt, son TAEG, l'assurance et le tableau d'amortissement : le modèle ne calcule pas les échéances et ne doit pas être présenté comme un simulateur de crédit.
La Synthèse calcule la part des fonds propres avec une formule de type SOMME.SI rapportée au total obtenu. Cette lecture est utile dans un dossier bancaire ou un comité d'investissement : une structure financée à 70 % par dette ne se lit pas comme une structure financée à 70 % par apport et business angels.
Le modèle ne déclare pas une subvention, une augmentation de capital ou une dette auprès de l'administration. Pour la comptabilisation, les écritures doivent rester cohérentes avec le PCG et les pièces justificatives : convention, contrat de prêt, relevé bancaire ou décision d'attribution.
La première faute observée dans les fichiers de financement consiste à saisir plusieurs fois une même promesse : une ligne pour la demande, une autre pour l'accord et une troisième pour l'encaissement. Ici, une opération doit rester sur une seule ligne, avec les trois montants dans les colonnes prévues. Sinon, une demande de 50 000 € peut être comptée comme 150 000 € de financement.
Le montant encaissé ne devrait pas dépasser le montant accordé. Si tu saisis 35 000 € accordés et 40 000 € encaissés, le calcul du montant restant est protégé à zéro, mais la donnée reste incohérente pour le pilotage. Corrige alors la ligne et vérifie le relevé bancaire ou l'échéancier concerné.
Autre cas fréquent : une demande de 100 000 € dont seulement 20 000 € sont accordés affiche un taux d'obtention de 20 %. Ce pourcentage mesure le résultat de la demande, pas la rentabilité de la startup et pas le taux d'intérêt du financement.
Une date d'encaissement prévue au 15/04/2026 ne prouve pas que l'argent est disponible. Le statut dépend du montant encaissé : zéro produit En attente, une somme inférieure à l'accord produit Partiel, et un encaissement au moins égal à l'accord produit Encaissé.
Ne supprime pas les formules des colonnes K, O, P et Q. Si une formule est remplacée par une valeur, la ligne ne réagira plus lorsque l'accord ou l'encaissement changera. Les listes de type, financeur et ville doivent également être utilisées telles quelles : une variante comme BPI au lieu de Bpifrance peut empêcher la sélection attendue.
Enfin, ne lis pas la courbe cumulée comme un solde bancaire. Elle additionne les encaissements dans l'ordre des lignes ; les Instructions demandent donc de maintenir les opérations dans l'ordre chronologique pour une lecture correcte.
Commence par personnaliser Paramètres plutôt que de modifier les formules de Financements. Tu peux remplacer les villes proposées par celles de ton écosystème, ajouter tes financeurs habituels et ajuster la correspondance entre type d'opération et catégorie.
Pour une startup qui distingue pré-seed, seed et série A, utilise le nom du projet ou le commentaire pour conserver ce repère, puisque le fichier ne contient pas de colonne dédiée au tour de financement. Une convention comme NovaPilot — Seed 2026 rend les filtres et la lecture des lignes plus cohérents.
Tu peux ajouter un onglet documentaire pour les liens vers les conventions, mais évite de déplacer les colonnes sources utilisées par Synthèse. Pour une startup qui suit 25 opérations, les 100 lignes préparées suffisent ; au-delà, il faudra étendre explicitement les plages des formules et des graphiques, car le fichier ne dispose pas d'un tableau Excel structuré.
Enfin, sauvegarde une version datée avant chaque comité. Une copie au 30/06/2026 et une autre au 30/09/2026 permettent de comparer les montants obtenus, les encaissements et le besoin encore ouvert sans écraser l'historique.
La feuille Financements est préparée de la ligne 2 à la ligne 101, soit 100 lignes opérationnelles. Les formules des colonnes Montant restant, Taux d'obtention, Catégorie et Statut couvrent ces lignes.
Les listes comprennent Apport fondateur, Business angel, Levée seed, Prêt bancaire, Prêt d'honneur, Avance remboursable, Subvention et Financement participatif. Tu peux modifier ces références dans Paramètres.
Le modèle calcule le montant accordé moins le montant encaissé et bloque le résultat à zéro. Avec 40 000 € accordés et 25 000 € encaissés, le montant restant affiché est donc 15 000 €.
Partiel signifie qu'un montant encaissé est supérieur à zéro mais inférieur au montant accordé. Encaissé s'affiche lorsque l'encaissement atteint au moins le montant accordé ; En attente s'affiche lorsqu'aucun encaissement n'est renseigné.
Non. Tu peux renseigner le taux annuel et la durée en mois, mais le modèle ne génère pas de tableau d'amortissement ni de mensualité. Pour un prêt de 120 000 € sur 60 mois, utilise l'offre bancaire ou un simulateur distinct pour contrôler les échéances.
La feuille Synthèse contient trois graphiques : les montants accordés par type de financement, les montants accordés par source de financement et l'encaissement cumulé par date d'opération.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.