Cagnotte projet Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Budget base zéro Excel : dix postes, enveloppe annuelle, écarts et réalisé manquant. Guide du seuil de dépassement et des mois d’échéance.
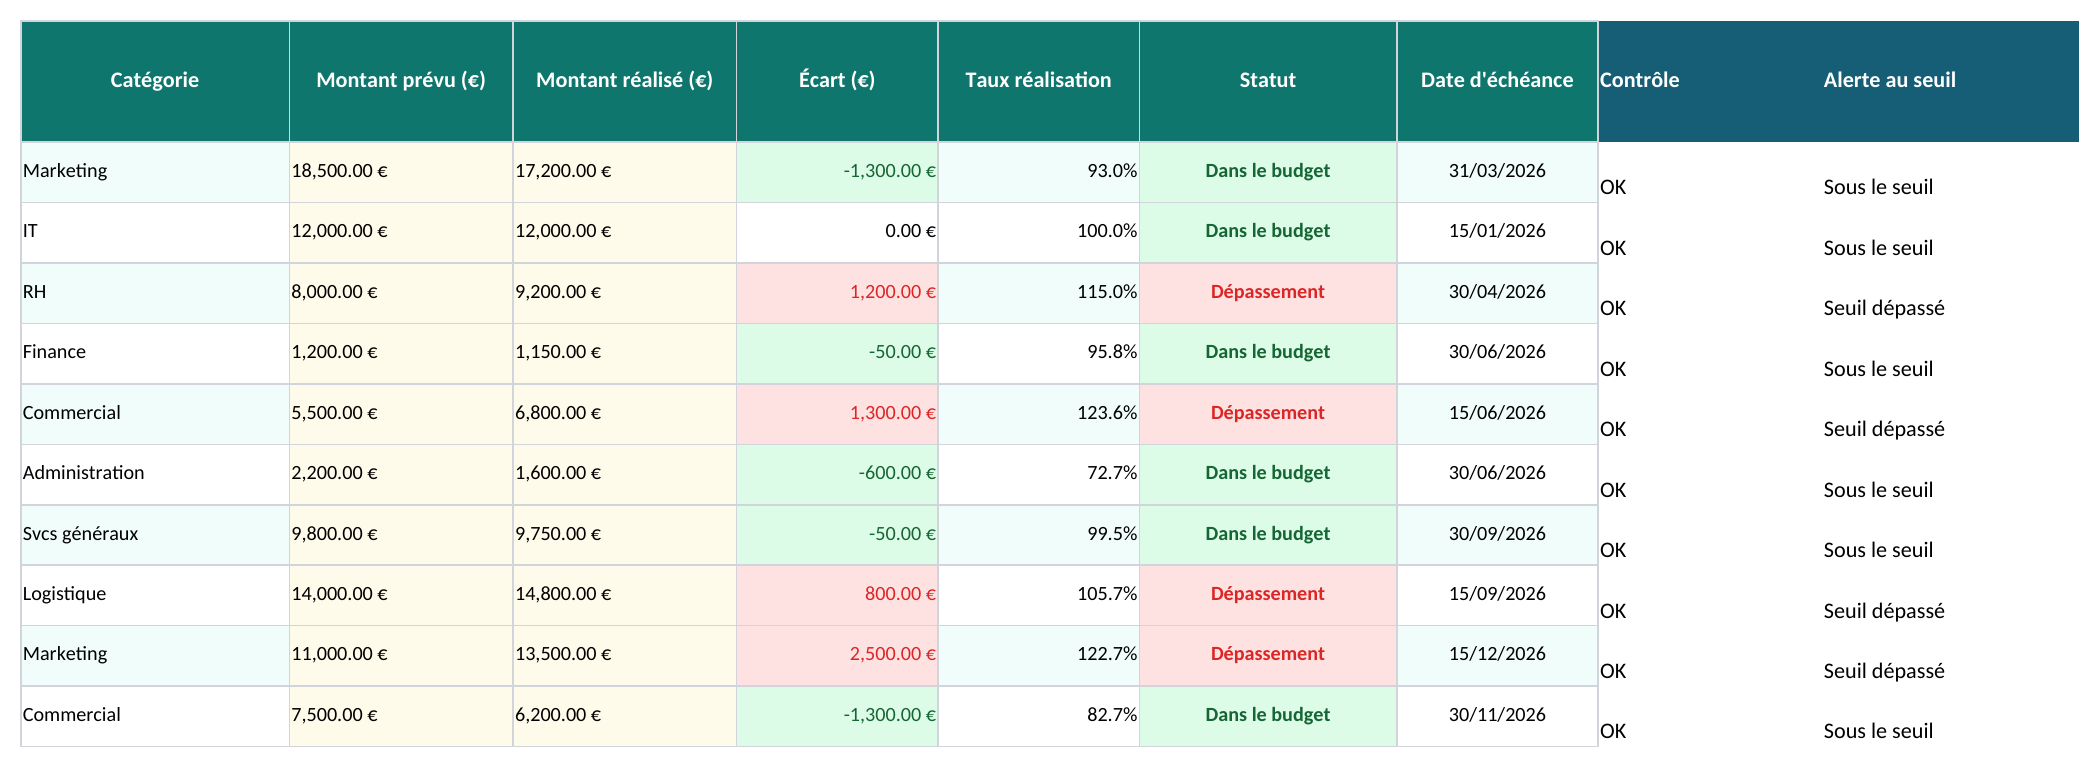
Ce modèle de budget base zéro Excel aide à reconstruire un budget à partir des besoins de chaque poste, puis à comparer les montants prévus aux dépenses renseignées. Il prépare dix postes, une enveloppe annuelle et une synthèse par catégorie et mois d’échéance. Les valeurs du fichier sont des exemples fictifs à remplacer.
Un budget base zéro ne signifie pas que toutes les dépenses doivent être nulles. La démarche consiste à justifier les besoins sans reconduire automatiquement le montant de l’année précédente. Pour chaque poste, décrivez la dépense, le résultat attendu, son responsable et son échéance avant de choisir le budget.
| Feuille | Utilisation | Paramètre important |
|---|---|---|
| Budget_Base_Zero | Dix postes, lignes 3 à 12 | Prévu E, réalisé F, échéance L. |
| Hypothèses | Cadre annuel | B3 année, B4 seuil, B5 enveloppe. |
| Synthèse | Comparaisons et répartitions | Contrôles des informations manquantes. |
| Mode_d_emploi | Conventions du modèle | Capacité et formules expliquées. |
Dans Hypothèses, saisissez une année entière en B3, un seuil en nombre de points de pourcentage en B4 et l’enveloppe disponible en B5. Pour un seuil de 5 %, inscrivez 5, pas 0,05. B6 signale si ces paramètres sont exploitables.
L’enveloppe sert de référence à la somme des budgets affectés. Elle ne répartit pas les montants automatiquement et n’autorise aucune dépense. Le modèle ne calcule pas de revalorisation, de TVA ou de règle d’approbation : choisissez vous-même une base de montants cohérente pour tous les postes.
Dans Budget_Base_Zero, complétez la catégorie B, la description D, le responsable K et la date d’échéance L. E contient le budget prévu, positif ou nul avec deux décimales au maximum. F reçoit le réalisé dès qu’il est connu. N affiche le contrôle de la ligne.
L’année du modèle est déterminée par l’échéance L. Un poste prévu en décembre mais payé en janvier appartient ici au mois de décembre si son échéance reste en décembre. La vue mensuelle représente donc une répartition par mois d’échéance, pas une trésorerie fondée sur les dates réelles de paiement.
A calcule le trimestre à partir de cette date. Les lignes d’une autre année sont conservées dans la saisie mais exclues de la synthèse de l’année retenue. Les lignes invalides sont également exclues ; consultez le compteur de contrôles avant d’interpréter un total plus faible que prévu.
Huit catégories sont nommées dans la synthèse. Les autres libellés sont regroupés dans Autres catégories, de sorte qu’un nouveau poste ne disparaisse pas du total. Harmonisez néanmoins les noms pour éviter de répartir la même activité entre plusieurs libellés presque identiques.
| Réalisé F | Écart G | Interprétation |
|---|---|---|
| Vide | Vide | Information non renseignée. |
| 0 € | −100 € | Aucune dépense réalisée, information connue. |
| 100 € | 0 € | Prévu et réalisé identiques. |
| 120 € | +20 € | Dépassement de 20 €. |
G calcule le réalisé moins le prévu lorsque le réalisé est connu. H divise le réalisé par le prévu si le budget est non nul. Ainsi 120 € réalisés pour 100 € prévus donnent un ratio de 120 %. Ce ratio mesure la consommation du budget ; ce n’est pas une note de performance.
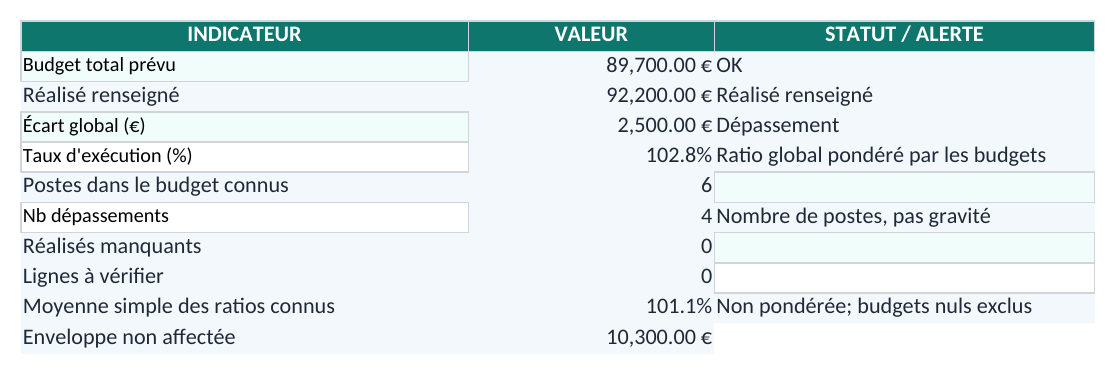
I indique notamment Non renseigné, Dépassement ou Dans le budget. Un montant réel manquant ne devient pas zéro. La synthèse additionne les réalisés disponibles, mais le compteur C10 prévient que cette somme est partielle si certains postes valides ne sont pas renseignés.
L’écart et le ratio globaux restent vides tant que des réalisés manquent dans le périmètre retenu. La même précaution s’applique aux écarts et ratios des catégories concernées. Complétez les informations avant de conclure à une économie : un total connu inférieur au budget peut simplement refléter une collecte incomplète.
Q applique le seuil de Hypothèses!B4. Avec un budget de 100 € et un seuil de 5 %, 105 € ne dépasse pas le seuil ; 106 € le dépasse. I peut donc signaler un dépassement du budget alors que Q reste sous le seuil de suivi. Les deux colonnes répondent à des questions différentes.
Si le prévu vaut zéro et le réalisé est positif, le ratio H reste vide et Q indique Hors budget. Il serait trompeur d’afficher un pourcentage de consommation avec un dénominateur nul. Vérifiez alors si le besoin avait été oublié ou si une décision complémentaire doit être documentée.
C13 calcule l’enveloppe moins les budgets affectés. Un résultat négatif signifie que les prévisions dépassent cette enveloppe. Dans les exemples livrés, 89 700 € sont prévus pour une enveloppe de 100 000 €, soit 10 300 € non affectés ; le réalisé renseigné totalise 92 200 €.
Le ratio global compare les sommes. C12 présente séparément une moyenne simple des ratios connus : elle donne le même poids à chaque poste, quelle que soit sa taille. Ces deux résultats peuvent différer. Les postes à budget nul sont exclus de cette moyenne, car leur ratio n’est pas défini.
Examinez les descriptions et les responsables avec les écarts. Un dépassement peut correspondre à un volume supplémentaire, un prix différent ou un périmètre modifié. Le chiffre seul ne permet pas de trancher. Documentez l’explication et la décision dans votre suivi avant de remplacer le budget de référence.
La répartition mensuelle couvre les douze mois et utilise les échéances saisies. Ses montants évoluent avec les lignes ; il ne s’agit pas d’une série de chiffres fixes. Les filtres de la saisie n’affectent pas les formules. Pour comparer des périodes, gardez le même périmètre ou expliquez les différences.
Le grand livre Excel peut servir à examiner des mouvements comptables dans un autre fichier. Il ne transfère pas les dépenses vers ce budget. Le rapprochement avec votre comptabilité et vos justificatifs reste manuel.
Archivez une version avant chaque arbitrage. Pour dépasser dix postes, étendez les formules, validations, contrôles et sources des graphiques, y compris la ligne Autres catégories et les douze mois. Vérifiez ensuite le total d’une nouvelle ligne ; une ligne ajoutée sous la zone préparée n’est pas automatiquement prise en compte.
Dans Hypothèses!B3 et B4. B4 attend un nombre entier de pourcentage dans l’exemple : 5 signifie 5 %. Le seuil doit être positif ou nul.
Un réalisé manque peut-être parmi les postes retenus, ou le budget total est nul. Vérifiez le compteur C10 et les contrôles de saisie.
Non. La répartition utilise la date d’échéance L. Le modèle ne possède pas de date de paiement distincte pour établir une trésorerie.
Oui, si la ligne est valide et appartient à l’année choisie. Les catégories non nommées sont regroupées dans Autres catégories.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.