Balance Comptable Excel – Modèle Gratuit (2026)
149
Télécharger gratuitement
Grand livre Excel gratuit : dix écritures, contrôles par pièce et synthèse annuelle par compte. Exemple équilibré et guide des limites du fichier.
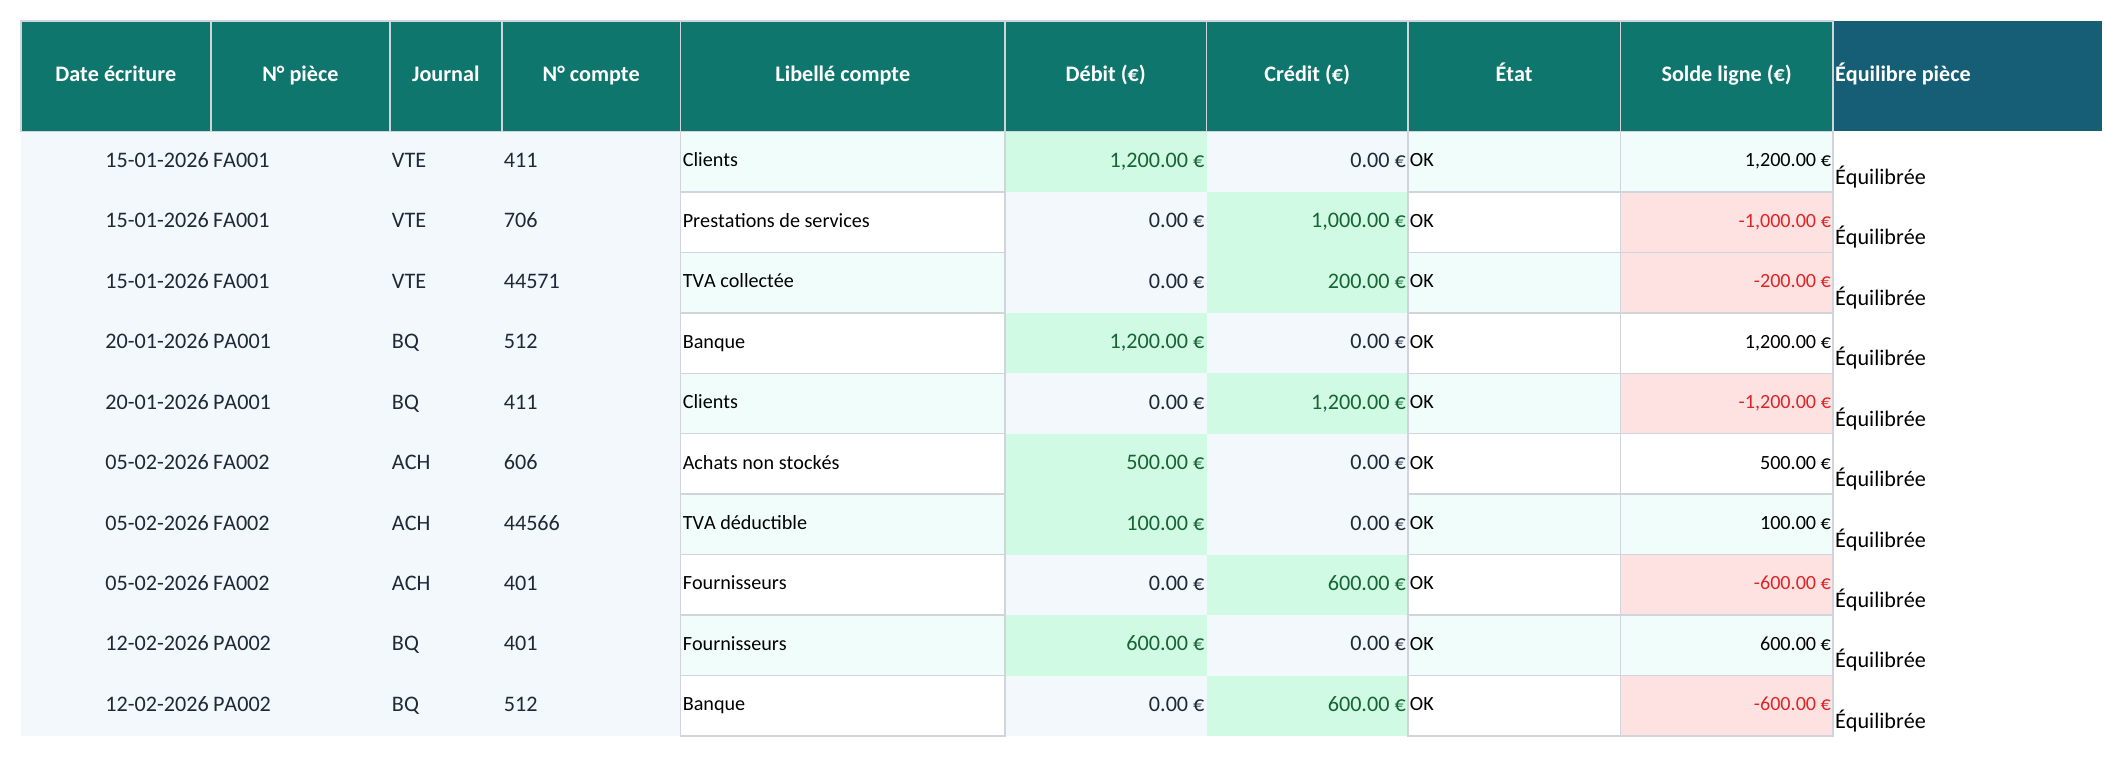
Ce modèle de grand livre Excel gratuit permet de saisir dix lignes comptables, de les rapprocher par pièce et de consulter une synthèse annuelle par compte. Le classeur comporte un référentiel de dix comptes modifiables et douze mois de synthèse. Les écritures présentes sont des exemples fictifs équilibrés, destinés à expliquer le fonctionnement du fichier.
Le grand livre regroupe les mouvements par compte. Ce modèle propose une petite zone de saisie et un récapitulatif ; il convient pour préparer un contrôle ou comprendre un enregistrement. Il ne contient pas l’ensemble du plan comptable et n’importe pas automatiquement un journal issu d’un logiciel.
| Feuille | Zone utile | Rôle |
|---|---|---|
| Référentiels | Dix comptes, lignes 3 à 12 | Codes et libellés disponibles pour la saisie. |
| Grand livre | Dix écritures, lignes 3 à 12 | Dates, pièces, journaux, comptes et montants. |
| Synthèse | Année en E3 | Totaux de l’exercice, comptes et douze mois. |
Choisissez d’abord l’année dans Synthèse!E3. Les lignes valides d’une autre année restent dans le fichier mais ne participent pas aux totaux de cet exercice. E4 contrôle le paramètre. Utilisez ensuite des comptes distincts dans Référentiels : un code inconnu ou présent plusieurs fois empêche de valider la ligne correspondante.
Les comptes et les libellés doivent être adaptés à votre dossier et vérifiés à l’aide du recueil des normes comptables françaises de l’ANC. Les dix comptes fournis sont un exemple de travail, pas une liste exhaustive. Source consultée le 19 octobre 2026.
Une ligne correspond à un mouvement sur un compte. Renseignez la date A, la référence de pièce B, le journal C et le compte D. E retrouve le libellé du compte sur la même ligne. Les journaux reconnus sont VTE, ACH, BQ, OD et CAI. Les dates doivent être de vraies dates Excel.
H reçoit le débit et I le crédit. Pour une ligne valide, l’un des deux montants doit être strictement positif et l’autre égal à zéro. Les montants doivent être positifs ou nuls et limités à deux décimales. Une écriture à deux côtés positifs est signalée, même si le total général paraît équilibré.
La TVA éventuellement indiquée en J reste une information manuelle. Elle n’est ni calculée à partir d’un taux, ni ajoutée une seconde fois aux mouvements. Dans l’exemple de vente, la TVA figure déjà dans sa propre ligne comptable. Conservez une convention de saisie constante pour éviter un double comptage.
L vérifie les champs de base. Les lignes regroupées sous la même référence B et le même journal C doivent partager la même date. Une pièce comporte généralement plusieurs lignes ; son équilibre doit être examiné à ce niveau, et pas seulement à l’échelle du fichier.
| Compte de l’exemple | Débit | Crédit |
|---|---|---|
| 411 — client | 1 200 € | 0 € |
| 706 — prestation | 0 € | 1 000 € |
| 44571 — TVA collectée | 0 € | 200 € |
Les trois lignes de FA001 totalisent 1 200 € au débit et 1 200 € au crédit. Le paiement est une autre pièce : dans l’exemple, le débit du compte bancaire est compensé par le crédit du compte client. Utilisez une référence distincte pour conserver la lisibilité des événements.
M affiche le débit moins le crédit de chaque ligne. Il ne s’agit pas d’un solde cumulé du compte. O calcule la différence de la pièce pour l’année retenue, en regroupant référence et journal. P distingue Équilibrée, Déséquilibrée, À vérifier et Hors exercice.
Deux pièces peuvent avoir des écarts opposés qui s’annulent dans le total général. Le contrôle par pièce permet de conserver ce signal. Si une contrepartie de la même pièce est invalide, le statut demande une vérification au lieu de conclure trop vite à l’équilibre. Un compte mal choisi ou une opération omise peut toutefois laisser les montants parfaitement équilibrés.
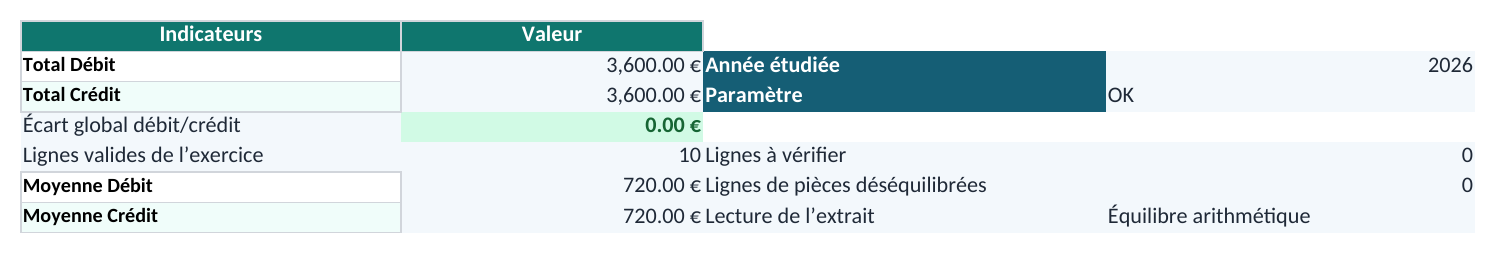
Les dix lignes fictives livrées donnent 3 600 € au débit et autant au crédit. Janvier représente 2 400 € de chaque côté et février 1 200 €. Ces nombres permettent de vérifier le fichier avant de remplacer les exemples. Ils ne correspondent à aucune entreprise réelle.
La synthèse présente les totaux, la différence générale et le nombre de lignes retenues. Les moyennes de débit et de crédit portent sur les montants strictement positifs du côté concerné. Le tableau par compte reprend les mêmes lignes valides de l’année, sans ajouter de solde d’ouverture.
Les douze mois sont calculés à partir de la date des mouvements. Ils ne proviennent pas de chiffres saisis à la main. Changer l’année modifie donc ensemble le total, le détail par compte et la vue mensuelle. Filtrer ou masquer une ligne sert à la lecture, mais ne change pas ces formules.
Examinez aussi les compteurs de lignes à vérifier et de lignes déséquilibrées. La mention Équilibre arithmétique décrit uniquement les contrôles du modèle. Elle ne certifie ni l’exhaustivité des opérations, ni les imputations, ni la conformité de la comptabilité.
Archivez une copie datée avant de remplacer les exemples. Gardez les justificatifs et vérifiez que chaque pièce attendue est présente. Pour préparer des ajustements de fin d’exercice, le tableau de clôture comptable propose une saisie distincte ; les deux fichiers ne se synchronisent pas.
Un classeur XLSX ordinaire ne constitue pas automatiquement un FEC conforme. Les spécifications du fichier des écritures comptables publiées par la DGFiP imposent un format et des informations propres à cet export. Ce modèle ne produit pas ce fichier réglementaire et ne garantit pas l’inaltérabilité des écritures.
La capacité préparée est de dix lignes, avec dix comptes de référence. Au-delà, il faut étendre ensemble les formules, validations, contrôles par pièce, tableaux et graphiques. Vérifiez ensuite une écriture ajoutée à la dernière ligne. Un simple collage sous le tableau ne suffit pas à l’intégrer aux calculs.
Dix lignes comptables, de 3 à 12. Une pièce peut occuper plusieurs lignes. Le référentiel contient également dix comptes modifiables.
Sa date ne correspond pas à l’année choisie dans Synthèse!E3. Elle reste saisie mais est exclue des totaux de cette année.
Non. M calcule seulement le débit moins le crédit de la ligne. Le modèle ne reprend pas automatiquement un solde d’ouverture.
Non. Il sert de support de saisie et de contrôle limité. Il ne produit pas un FEC et ne valide pas la conformité de la comptabilité.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.