Balance Comptable Excel – Modèle Gratuit (2026)
149
Télécharger gratuitement
Clôture comptable Excel : dix lignes, cinq pièces fictives équilibrées et contrôles par exercice. Guide des paramètres et du résultat manuel.
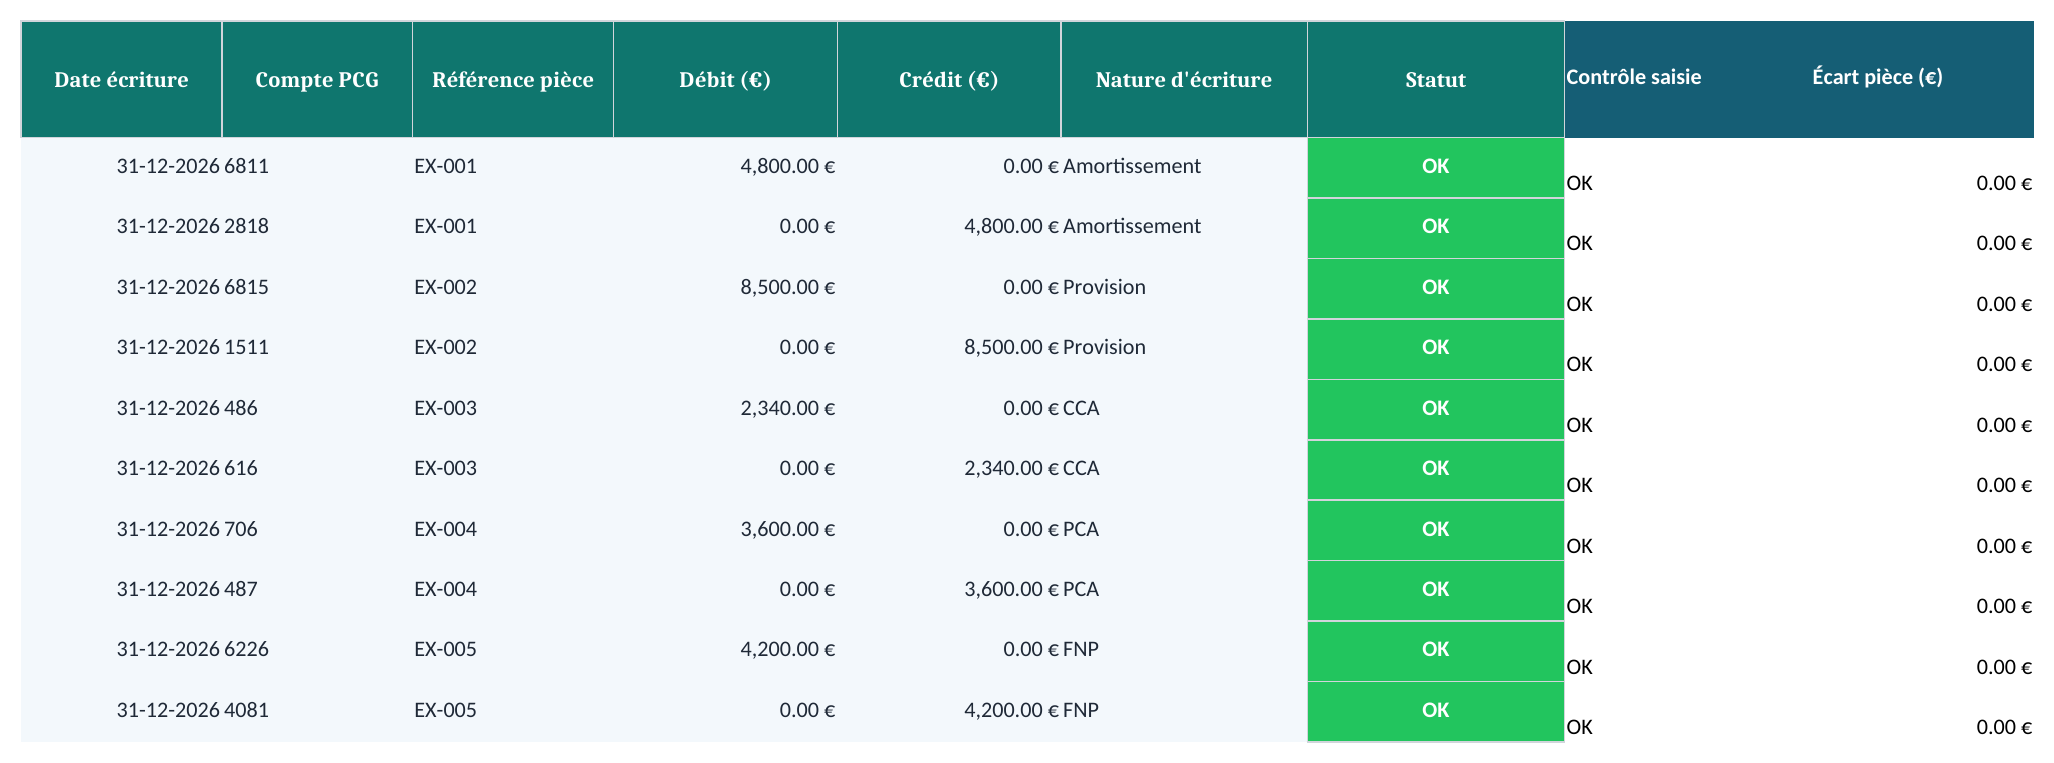
Ce tableau de clôture d’exercice comptable Excel sert à préparer dix lignes d’ajustement et à contrôler leur équilibre par pièce. Il contient des exemples fictifs d’amortissement, provision, charge constatée d’avance, produit constaté d’avance et facture non parvenue. Une synthèse distingue les mouvements saisis des données de résultat renseignées manuellement.
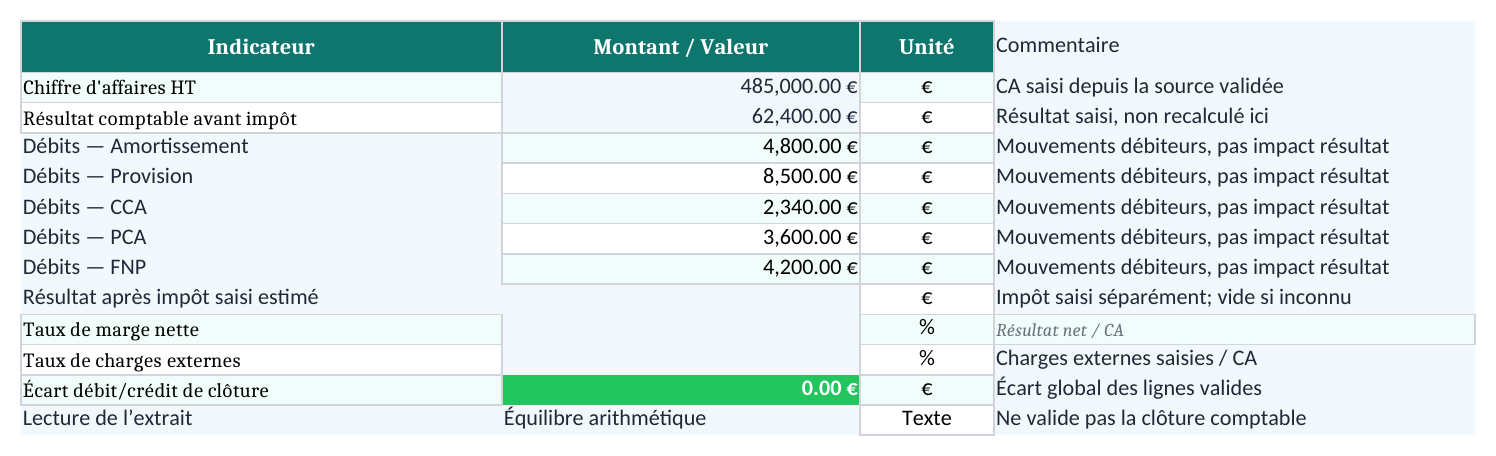
Commencez dans Paramètres & Instructions. B3 contient la date d’ouverture et B4 la date de clôture, bornes comprises. Le modèle accepte une période qui ne correspond pas à l’année civile. Les lignes extérieures à cette période restent visibles mais sont exclues des totaux de l’exercice.
| Cellule | Donnée | Utilisation |
|---|---|---|
| B3 et B4 | Début et fin de période | Sélection des écritures. |
| B5 | Chiffre d’affaires manuel | Base des ratios de synthèse. |
| B6 | Résultat avant impôt manuel | Base du résultat après estimation. |
| B7 | Estimation d’impôt facultative | Soustraite à B6 si renseignée. |
| B8 | Charges externes facultatives | Ratio sur le chiffre d’affaires. |
B9 vérifie la cohérence des paramètres. B7 et B8 sont laissées vides dans le fichier initial : une donnée inconnue ne doit pas être présentée comme un montant nul. Inscrivez zéro seulement si ce montant a réellement été établi à zéro.
Le chiffre d’affaires et le résultat ne sont pas reconstitués à partir des dix lignes. Documentez la version des comptes utilisée et précisez si les ajustements y sont déjà intégrés. Cela évite de compter une seconde fois une correction lors de la lecture de la synthèse.
Dans Écritures de clôture, utilisez les lignes 3 à 12. Renseignez une vraie date Excel, le journal B, le compte C, son libellé D, la référence de pièce E, la description F et la nature I. G contient le débit et H le crédit.
Pour chaque ligne, un seul côté doit être strictement positif et l’autre égal à zéro. Les montants négatifs ou comportant plus de deux décimales sont signalés. L contrôle les informations de base. Les lignes d’une même pièce, identifiée par le journal et la référence, doivent partager la même date.
Le fichier livré contient cinq pièces fictives de deux lignes datées du 31 décembre 2026. Les comptes proposés illustrent la mécanique de saisie. Vérifiez l’imputation, les conditions de comptabilisation et les justificatifs à partir du recueil des normes comptables françaises de l’ANC et du dossier réel ; le modèle ne fait pas cette analyse à votre place.
Une nature libre peut être saisie. Les cinq natures nommées alimentent le graphique ; les mouvements débiteurs d’autres natures apparaissent dans le contrôle Autres natures. Gardez des libellés constants pour retrouver chaque famille d’ajustement. Source comptable consultée le 19 octobre 2026.
| Nature | Débit de la pièce | Crédit de la pièce |
|---|---|---|
| Amortissement | 4 800 € | 4 800 € |
| Provision | 8 500 € | 8 500 € |
| CCA | 2 340 € | 2 340 € |
| PCA | 3 600 € | 3 600 € |
| FNP | 4 200 € | 4 200 € |
Les exemples totalisent 23 440 € au débit et 23 440 € au crédit. N calcule l’écart de chaque pièce dans la période retenue. J affiche OK, À vérifier, Déséquilibrée ou Hors exercice selon la saisie et la présence de contreparties valides.
Un total général à zéro ne suffit pas : un écart de 100 € sur une pièce peut être compensé par moins 100 € sur une autre. Le contrôle conserve alors le signal de déséquilibre. Si une ligne de la même pièce est invalide, la pièce demande également une vérification.
La synthèse sépare les lignes invalides, les lignes déséquilibrées et les lignes valides retenues dans E25 à E27. Ces compteurs portent sur des lignes, pas sur un nombre de pièces distinctes. Corrigez les alertes avant de considérer le résumé comme complet.
La ventilation par nature additionne les débits des lignes valides de la période. Elle est intitulée Mouvements débiteurs par nature. Elle ne mesure pas automatiquement une charge, une économie ou l’impact de chaque écriture sur le résultat : cette interprétation dépend des comptes et de la nature de l’opération.
B10 de la synthèse soustrait uniquement l’estimation d’impôt manuelle au résultat avant impôt manuel. Si B7 des paramètres reste vide, ce résultat après estimation reste vide. Aucun taux forfaitaire d’impôt n’est appliqué et le fichier ne détermine ni l’assiette ni le montant fiscal dû.
B11 rapporte ce résultat au chiffre d’affaires lorsqu’il est positif. B12 utilise les charges externes manuelles et la même base. Les ratios restent vides si leurs données nécessaires manquent ou si le chiffre d’affaires ne permet pas une division pertinente.
La mention Équilibre arithmétique vérifie les montants et contrôles préparés. Elle ne confirme pas que les stocks, immobilisations, provisions, rattachements ou événements de clôture sont tous correctement traités. Le modèle ne contient pas une liste exhaustive des travaux de clôture à accomplir.
Pour chaque ajustement, gardez la pièce, l’explication du calcul et la validation nécessaire à votre organisation. Comparez les références du tableau à celles du dossier de travail. Une ligne équilibrée peut encore reposer sur une estimation insuffisamment documentée ou une mauvaise période.
Le modèle de grand livre présente un autre support de contrôle par compte. Il n’importe pas automatiquement les écritures de ce fichier. Le transfert vers votre comptabilité doit suivre votre procédure et être vérifié afin d’éviter un doublon.
Ce classeur ne réalise ni verrouillage comptable, ni déclarations fiscales, ni génération de comptes annuels. Il ne produit pas le format réglementaire décrit dans les spécifications du fichier des écritures comptables publiées par la DGFiP. Une sauvegarde XLSX ne remplace donc pas cet export.
La zone préparée reste limitée à dix lignes. Pour agrandir le journal, déplacez les totaux et étendez ensemble formules, contrôles, plages de synthèse et graphiques. Testez une nouvelle pièce complète dans les dernières lignes avant de vous appuyer sur les résultats.
Non. Paramètres & Instructions!B7 reçoit une estimation manuelle. Si elle manque, le résultat après estimation reste vide.
Oui. Les dates B3 et B4 définissent une période inclusive, sans imposer du 1er janvier au 31 décembre.
Non. Les contrôles portent sur la saisie et l’équilibre. Ils ne vérifient pas toutes les imputations, estimations ou opérations attendues.
Pas nécessairement. Il s’agit des mouvements débiteurs des écritures retenues. Leur effet comptable dépend des comptes utilisés.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.