Calcul déficit foncier Excel – Modèle Finance Gratuit (2026)
13
Télécharger gratuitement
Modèle Excel pour préparer une liasse fiscale à partir d’une balance comptable, contrôler les anomalies et synthétiser les tableaux 2050 à 2058A.
Ce modèle Excel prépare les données d’une liasse fiscale française à partir d’une balance comptable. Il contient une feuille de saisie des comptes, des correspondances vers les tableaux 2050 à 2058A, une synthèse chiffrée et des contrôles avant validation par l’expert-comptable.
Le fichier est configuré pour la SARL fictive Atelier Lumière, à Lyon, sur l’exercice du 01/01/2026 au 31/12/2026, au régime réel normal avec TVA française. La feuille Balance_2026 contient 100 lignes opérationnelles, dont les colonnes calculées rapprochent les comptes des tableaux de liasse.
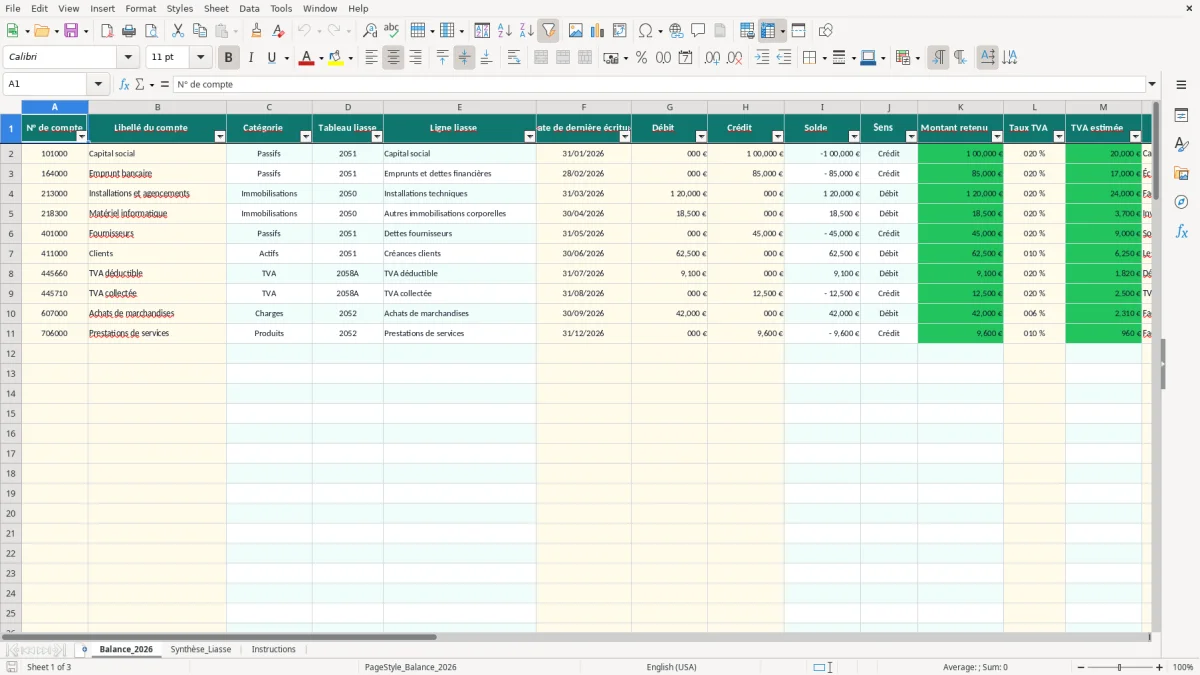
L’image 1 montre la balance avec les comptes, débits, crédits, montants retenus, taux de TVA et statuts. L’image 2 présente la synthèse des contrôles et deux graphiques, tandis que l’image 3 rappelle la méthode de préparation et les limites du fichier.
Une préparation de liasse commence par une balance exploitable, pas par une simple copie du grand livre. Dans ce modèle, la feuille Balance_2026 (image 1) organise chaque compte avec son numéro, son libellé, sa date de dernière écriture, le débit, le crédit, le solde, le sens, le montant retenu, le taux de TVA et un commentaire.
Le fichier vise notamment le dirigeant de PME, le gestionnaire administratif, le responsable de trésorerie ou le comptable qui prépare les éléments pour l’expert-comptable. La société exemple est une SARL lyonnaise au régime réel normal, avec une période du 01/01/2026 au 31/12/2026.
Une ligne de capital social de 100 000 € au crédit produit un solde de -100 000 € et un montant retenu de 100 000 €. Un emprunt bancaire de 85 000 € au crédit est traité de la même manière, tandis qu’une immobilisation de 120 000 € au débit ressort dans les actifs.
Les colonnes Q à U contiennent la table de correspondance : compte, tableau, ligne, catégorie et taux de TVA autorisés. Les colonnes C, D et E récupèrent ces informations automatiquement. Les tableaux 2050, 2051, 2052 et 2058A sont ensuite regroupés dans la synthèse.
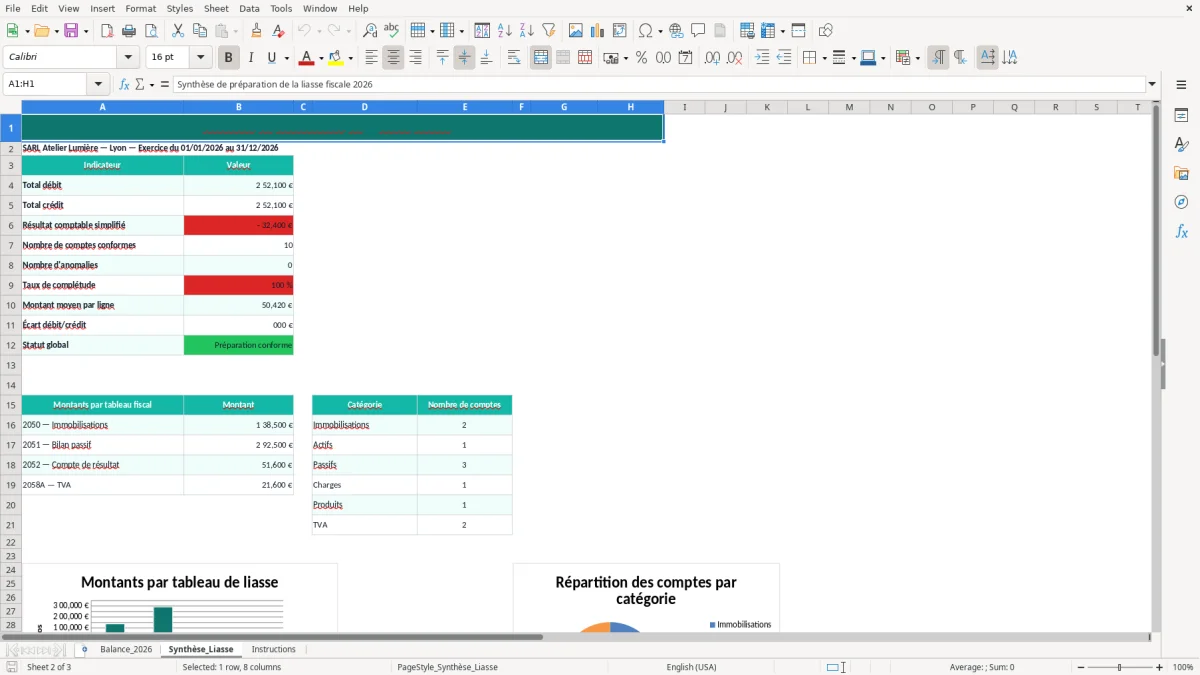
La feuille Synthèse_Liasse (image 2) affiche le total débit, le total crédit, le résultat comptable simplifié, le nombre de comptes conformes, les anomalies, le taux de complétude et l’écart débit-crédit. Elle sert de point de revue avant transmission des éléments.
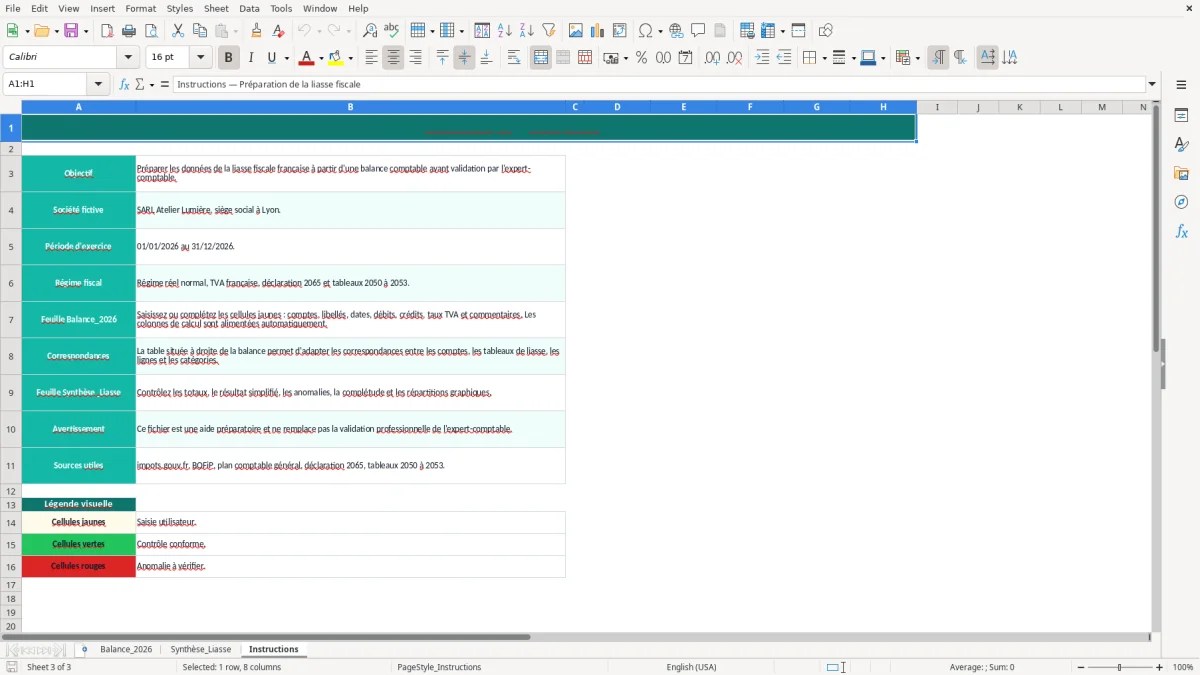
La feuille Instructions (image 3) rattache le fichier à la liasse fiscale française, à la déclaration 2065 et aux tableaux 2050 à 2053. Elle cite comme sources utiles impots.gouv.fr, le BOFiP et le PCG, mais le classeur ne constitue pas une déclaration officielle.
La synthèse prévoit des montants pour 2050 — immobilisations, 2051 — bilan passif, 2052 — compte de résultat et 2058A — TVA. Dans le modèle, 120 000 € d’installations et agencements sont affectés au tableau 2050, tandis que 100 000 € de capital social et 85 000 € d’emprunt sont rattachés au 2051.
La TVA doit être examinée selon la nature réelle de chaque opération. Le classeur autorise, dans la liste prévue, les taux 20 %, 10 % et 5,5 %. La colonne TVA estimée applique simplement le montant retenu au taux saisi : 120 000 € à 20 % donnent 24 000 € à titre de calcul préparatoire, sans remplacer le rapprochement avec les journaux et les déclarations de TVA.
Il ne produit ni liasse EDI, ni déclaration 2065 signable, ni validation fiscale automatique. Il ne remplace pas les travaux de clôture : provisions, amortissements, charges à payer, produits constatés d’avance, justification des comptes et contrôle du résultat fiscal.
La présence d’un statut « Conforme » signifie seulement que le contrôle prévu par la formule n’a pas détecté l’anomalie ciblée. La validation professionnelle reste indispensable avant le dépôt.
La première faute observée en pratique est le mélange entre solde signé et montant présenté. Dans Balance_2026, le solde est calculé par débit moins crédit, puis la colonne Montant retenu utilise sa valeur absolue. Ainsi, un crédit de 85 000 € apparaît avec un solde négatif mais un montant retenu positif de 85 000 €.
Un numéro de compte mal saisi peut ne pas retrouver sa correspondance dans Q2:T11. Les colonnes Catégorie, Tableau et Ligne liasse restent alors vides. Ne corrige pas manuellement ces résultats : vérifie d’abord le numéro et la ligne correspondante dans la table de mapping.
Une autre erreur consiste à saisir un taux de TVA sans vérifier la nature de l’opération. Une immobilisation de 120 000 € à 5,5 % génère mécaniquement 6 600 € de TVA estimée, alors que le même montant à 20 % donne 24 000 €. Le calcul Excel ne juge pas la déductibilité ni le régime applicable.
Dans Synthèse_Liasse, un écart débit-crédit non nul signale une balance incomplète ou mal importée. Par exemple, 450 000 € de débit contre 449 500 € de crédit créent un écart de 500 €, même si chaque compte individuel porte le statut « Conforme ».
Contrôle aussi les dates : la validation accepte des dates comprises entre le 01/01/2000 et le 31/12/2100, mais une date hors exercice 2026 peut révéler une écriture de clôture mal affectée. Enfin, un taux de complétude élevé ne prouve pas la qualité des commentaires : il indique seulement la proportion de lignes non vides dans la colonne N.
Commence par remplacer les comptes d’exemple par ta balance de clôture, sans modifier les colonnes calculées. Le fichier est prévu pour 100 lignes de comptes, de la ligne 2 à la ligne 101 ; au-delà, il faut étendre prudemment la table et les formules avant d’importer davantage de données.
Modifie la table Q2:U11 pour refléter ton plan de comptes et tes tableaux de liasse. Par exemple, tu peux rattacher un compte d’immobilisation au 2050, une dette financière au 2051 et une charge au 2052. Conserve des libellés cohérents avec les catégories utilisées dans Synthèse_Liasse : Immobilisations, Actifs, Passifs, Charges, Produits et TVA.
Pour une PME de 40 comptes, la synthèse donne une lecture rapide. Avec 100 lignes remplies, le nombre d’anomalies et l’écart débit-crédit permettent de prioriser la revue. Tu peux exporter une copie datée après chaque correction, mais le modèle ne contient pas d’historique automatique ni de graphique supplémentaire.
Garde enfin la feuille Instructions avec le fichier transmis à l’expert-comptable : elle rappelle le régime réel normal, la période 2026, les sources utiles et le fait que la validation professionnelle reste nécessaire.
Il prépare les données issues d’une balance comptable, associe les comptes aux tableaux 2050, 2051, 2052 et 2058A, puis calcule des indicateurs de contrôle dans Synthèse_Liasse. Il ne remplace pas la déclaration officielle ni la validation de l’expert-comptable.
Le classeur contient trois feuilles : Balance_2026 pour les comptes et les calculs, Synthèse_Liasse pour les indicateurs et graphiques, et Instructions pour la méthode, le contexte fiscal et les limites du fichier.
La table opérationnelle visible couvre les lignes 2 à 101, soit 100 lignes de comptes. Les formules et contrôles sont préparés sur cette plage ; une extension nécessite de recopier et vérifier les références.
Oui, la colonne TVA estimée multiplie le montant retenu par le taux de TVA saisi. Par exemple, 10 000 € à 20 % donnent 2 000 €. Ce montant est indicatif et doit être rapproché des opérations et déclarations réelles.
Le statut signale une anomalie détectée par la formule de contrôle, notamment une valeur problématique dans la ligne. Consulte aussi le nombre d’anomalies de Synthèse_Liasse et vérifie les comptes, montants, dates et correspondances.
Non. Il prépare les informations pour la déclaration 2065 et les tableaux de liasse, mais ne génère pas de télétransmission EDI et ne signe aucun formulaire. Fais contrôler le résultat par ton expert-comptable avant dépôt.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.