Plus-value immobilière Excel – Modèle Gratuit (2026)
12
Télécharger gratuitement

Modèle Excel pour saisir les charges d’un bien loué, calculer le déficit foncier imputable et suivre la part reportable au régime réel.
Ce modèle Excel calcule le déficit foncier d’un bailleur au régime réel à partir des loyers, recettes et dépenses déductibles. Il contient une feuille de saisie jusqu’à 100 lignes, une synthèse annuelle avec imputation et report, ainsi qu’une page d’instructions fiscales.
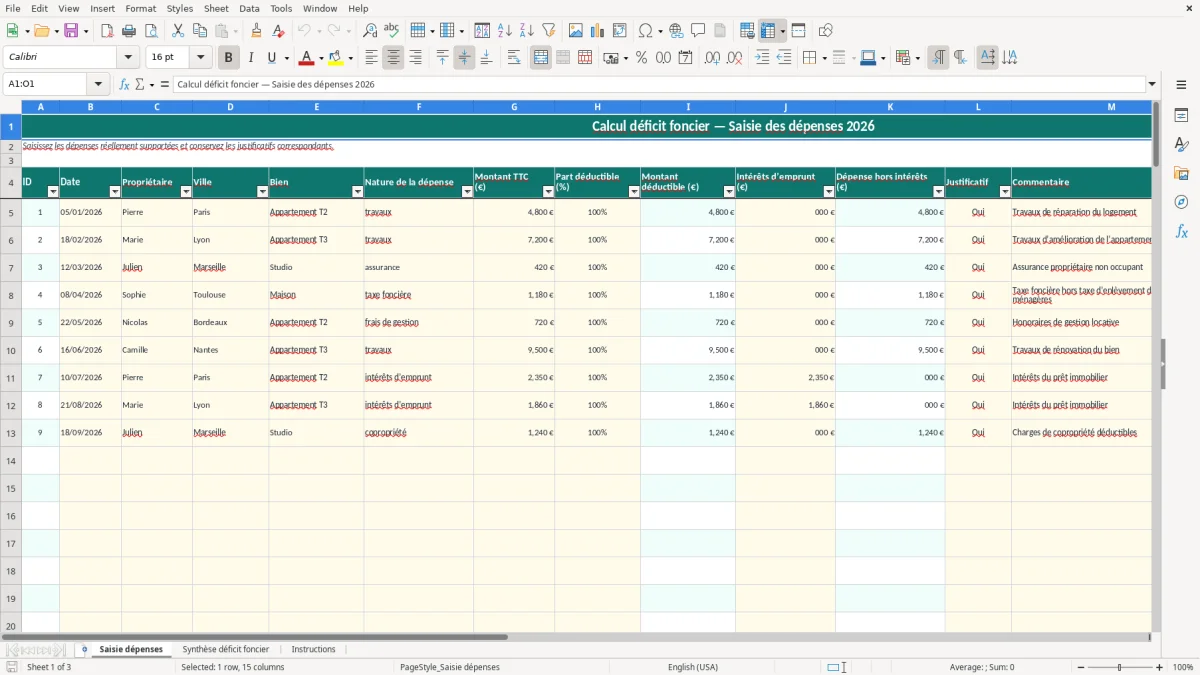
La feuille Saisie dépenses enregistre la date, le propriétaire, le bien, la nature de la charge, le montant TTC, la part déductible, les intérêts d’emprunt et le justificatif. La feuille Synthèse déficit foncier consolide ces données et estime la fraction imputable au revenu global.
Le fichier est prérempli avec des exemples 2026, notamment 18 600 € de loyers bruts, 450 € d’autres recettes et 52 000 € de revenu global avant déficit. Remplace ces valeurs par tes propres données et conserve les factures correspondantes.
Le fichier convient au propriétaire d’un appartement loué nu, au couple qui détient plusieurs logements ou au gestionnaire qui prépare les éléments de la déclaration 2044. Il ne sert pas à calculer un déficit de location meublée : la location meublée relève en principe des bénéfices industriels et commerciaux, tandis que ce modèle vise les revenus fonciers au régime réel.
Dans Saisie dépenses, chaque ligne décrit un flux concret. Les colonnes B à E identifient la date, le propriétaire, la ville et le bien ; la colonne F propose travaux, assurance, taxe foncière, frais de gestion, copropriété ou intérêts d’emprunt. Les colonnes G et H reçoivent respectivement le montant TTC et la part déductible.
Avec 4 800 € de travaux entièrement déductibles, la colonne I calcule 4 800 €. Si seulement 60 % d’une facture de 1 000 € concerne le logement loué, le montant déductible devient 600 €. La colonne J isole les intérêts et la colonne K calcule la dépense hors intérêts.
Un bailleur peut saisir les factures au fil de l’année, tandis qu’un comptable peut contrôler les justificatifs dans la colonne L et utiliser le commentaire pour préciser l’appel de fonds ou la facture. L’image 1 montre cette grille avec ses 15 colonnes, son filtre automatique et ses lignes préparées jusqu’à la ligne 104.
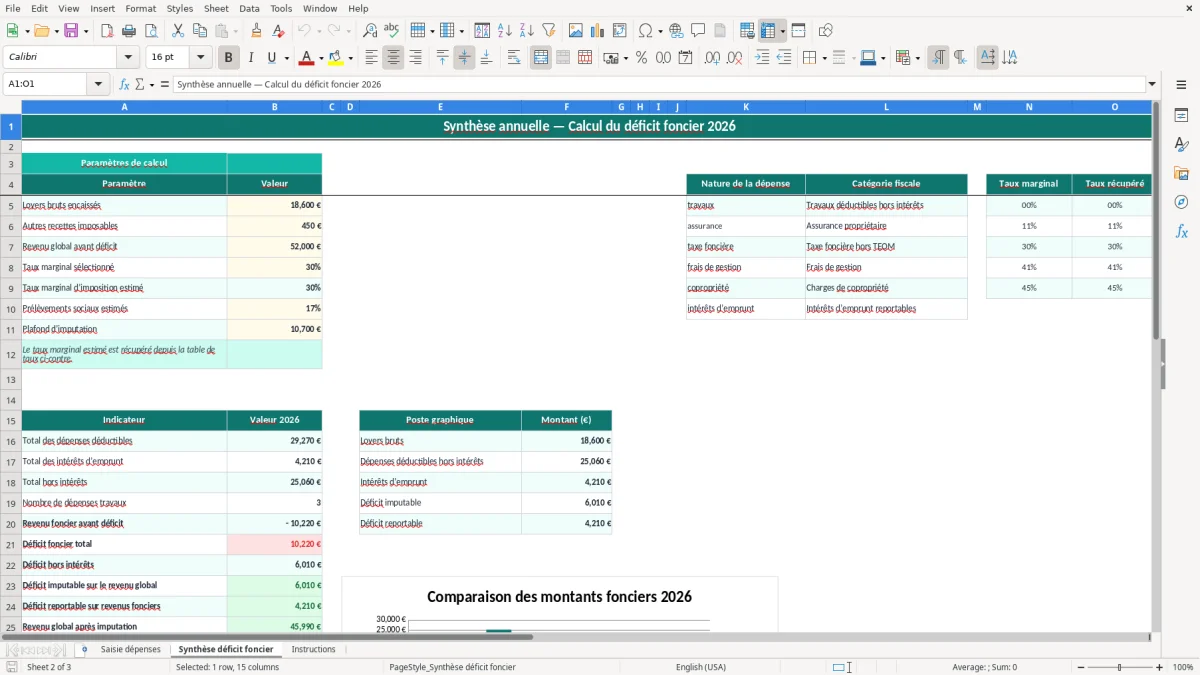
La feuille Synthèse déficit foncier regroupe ensuite les recettes, les charges et le revenu global. L’image 2 présente les paramètres en haut, la table de catégories fiscales à droite et les indicateurs annuels plus bas. Le graphique associé reprend les montants des postes F16:F20.
Le mécanisme concerne les contribuables qui déclarent des revenus fonciers au régime réel. Selon l’article 156, I-3° du Code général des impôts, la fraction du déficit provenant des dépenses autres que les intérêts d’emprunt peut s’imputer sur le revenu global dans la limite annuelle de 10 700 €. Le modèle reprend cette limite dans la cellule B11 de la synthèse.
Exemple : avec 18 600 € de loyers, 450 € de recettes et 20 000 € de dépenses hors intérêts, le résultat foncier est négatif de 950 € avant prise en compte d’autres paramètres. Si les intérêts représentent 6 000 €, ils ne s’imputent pas sur le revenu global : ils alimentent la fraction reportable sur les revenus fonciers futurs.
Le fichier distingue donc B16, somme des montants déductibles, B17, somme des intérêts, et B18, somme des dépenses hors intérêts. Les cellules B21 à B25 séparent le déficit imputable, la part liée aux intérêts et le report restant. Cette distinction est indispensable : appliquer mécaniquement 10 700 € à toutes les charges donnerait une estimation fiscale fausse.
La synthèse propose les taux marginaux de 0 %, 11 %, 30 %, 41 % et 45 % dans la table N5:O9. Le taux sélectionné en B8 alimente l’estimation d’impôt en B26, tandis que B10 contient 17,2 % pour les prélèvements sociaux sur les revenus fonciers positifs.
Les intérêts d’emprunt doivent être justifiés par les relevés et tableaux bancaires. Les travaux doivent être qualifiés avant saisie : réparation et entretien, amélioration d’un logement d’habitation et travaux de construction ou d’agrandissement n’ont pas le même traitement. La feuille Instructions rappelle de conserver factures, appels de fonds, attestations et relevés.
La première faute observée dans les dossiers locatifs consiste à saisir le montant payé sans distinguer la part réellement attachée au bien loué. Une facture de 2 400 € concernant deux appartements à parts égales ne doit pas être affectée à 100 % à un seul logement : sa part déductible est de 1 200 € pour chacun, sauf clé de répartition documentée.
Une autre erreur consiste à intégrer 8 000 € d’intérêts d’emprunt dans le déficit imputable au revenu global. Dans le mécanisme du déficit foncier, cette fraction est reportable sur les revenus fonciers futurs ; elle ne bénéficie pas du plafond d’imputation de 10 700 €. Vérifie donc la colonne J avant de lire B23 et B24.
Une part déductible saisie à 125 % déclenche le statut Erreur dans la colonne N. Une cellule vide peut toutefois produire un résultat vide plutôt qu’une alerte : contrôle les lignes réellement utilisées et ne considère pas une ligne incomplète comme une dépense validée.
La colonne L propose Oui, Non ou À compléter. Choisir Oui sans posséder la facture crée une fausse sécurité documentaire. Pour une dépense de 7 200 €, conserve la facture, la preuve de paiement et, pour la copropriété, le relevé de charges ou l’appel de fonds permettant d’identifier la nature de la charge.
La taxe foncière ne doit pas être reprise en bloc lorsque l’avis inclut la taxe d’enlèvement des ordures ménagères. Le modèle classe la taxe foncière comme hors TEOM : isole la TEOM récupérable auprès du locataire et documente le montant retenu dans la colonne Commentaire.
Enfin, ne confonds pas déficit fiscal et économie d’impôt. Un déficit imputable de 5 000 € avec un taux marginal de 30 % représente environ 1 500 € d’impôt sur le revenu évité, avant l’effet éventuel des prélèvements sociaux et des autres éléments de la déclaration.
Commence par conserver une ligne par facture, même lorsque plusieurs dépenses concernent le même appartement. Les colonnes Propriétaire, Ville et Bien permettent ensuite de filtrer les opérations de Pierre à Paris ou de Marie à Lyon sans mélanger les justificatifs. L’image 1 montre les filtres disponibles sur les colonnes A à O.
Les calculs de la feuille Saisie dépenses couvrent les lignes 5 à 104. Si tu ajoutes des lignes au-delà de 104, les formules, validations et sommes existantes ne les intégreront pas automatiquement : recopie les formules et étends les plages avant de saisir.
Pour reproduire les calculs dans Excel français, utilise SOMME pour totaliser les montants, SI pour gérer les cellules vides et les contrôles, NB.SI pour compter les travaux et RECHERCHEV pour relier une nature à sa catégorie fiscale. Le fichier fourni contient déjà ces mécanismes ; évite de remplacer une formule par une valeur fixe.
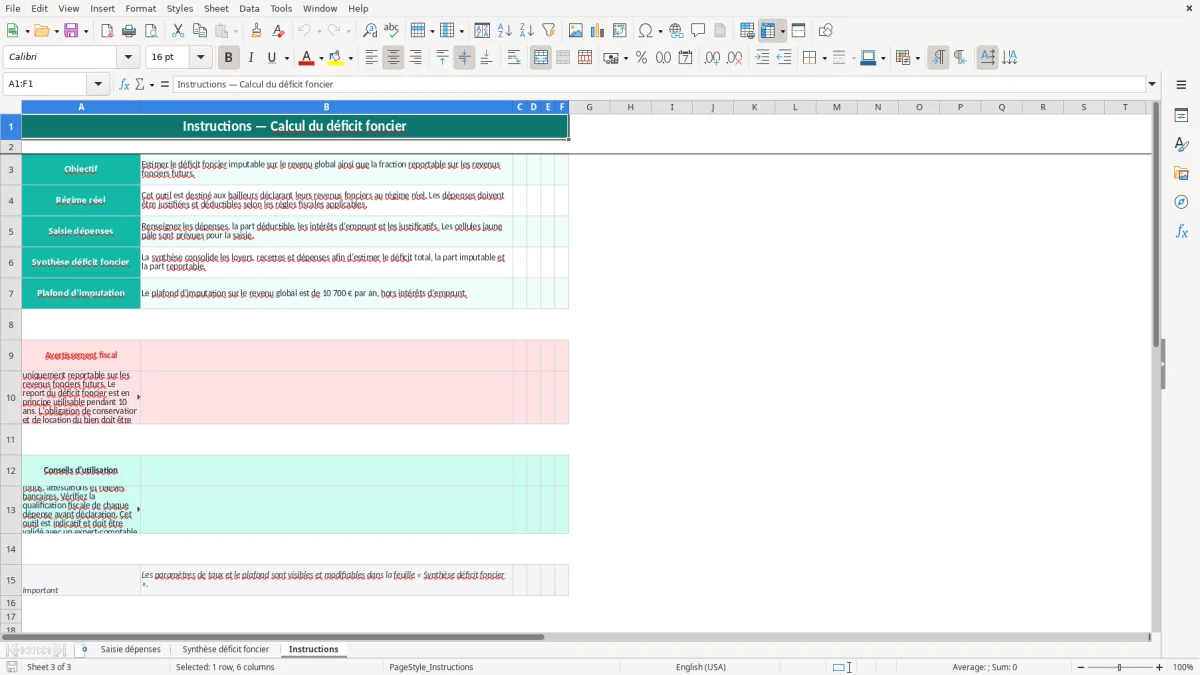
La feuille Instructions rappelle enfin que les paramètres sont visibles dans la synthèse. L’image 3 montre cette page dédiée à l’objectif, au régime réel, au plafond, aux justificatifs et aux avertissements fiscaux.
Il s’adresse aux bailleurs de logements loués nus qui déclarent leurs revenus fonciers au régime réel. Il ne remplace pas la déclaration fiscale et ne vise pas le calcul des bénéfices d’une location meublée.
La synthèse utilise un plafond de 10 700 € pour l’imputation du déficit foncier sur le revenu global. Le montant est visible en B11 et peut être contrôlé dans la feuille Instructions.
Ils sont saisis séparément dans la colonne J. La synthèse les distingue des dépenses hors intérêts, car la fraction provenant des intérêts est reportable sur les revenus fonciers futurs et ne relève pas de l’imputation de 10 700 € sur le revenu global.
La liste prévoit travaux, assurance, taxe foncière, frais de gestion, copropriété et intérêts d’emprunt. Vérifie toutefois la qualification fiscale de chaque facture et conserve le justificatif correspondant.
Non. Il estime le déficit, sa part imputable, son report et une économie fiscale indicative. Il ne génère pas la déclaration 2044 et ne contient pas de connexion à impots.gouv.fr.
Les formules, validations et sommes couvrent les lignes 5 à 104, soit 100 lignes opérationnelles. Au-delà, étends les formules et les plages de validation avant de saisir de nouvelles dépenses, puis contrôle que la synthèse les inclut.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.