Cagnotte projet Excel – Modèle Gratuit (2026)
0
Télécharger gratuitement
Modèle Excel pour calculer les remboursements santé, la part mutuelle et le reste à charge par bénéficiaire et poste de soins.
Ce modèle Excel calcule le reste à charge après intervention de l’Assurance Maladie et de la mutuelle. Il contient une feuille de saisie des soins, un tableau de synthèse, des paramètres de garanties et un guide d’utilisation.
Tu renseignes la dépense, la base de remboursement, le taux de l’Assurance Maladie et le poste de santé. Le fichier détermine automatiquement les remboursements, le taux de prise en charge et le statut de chaque dossier.
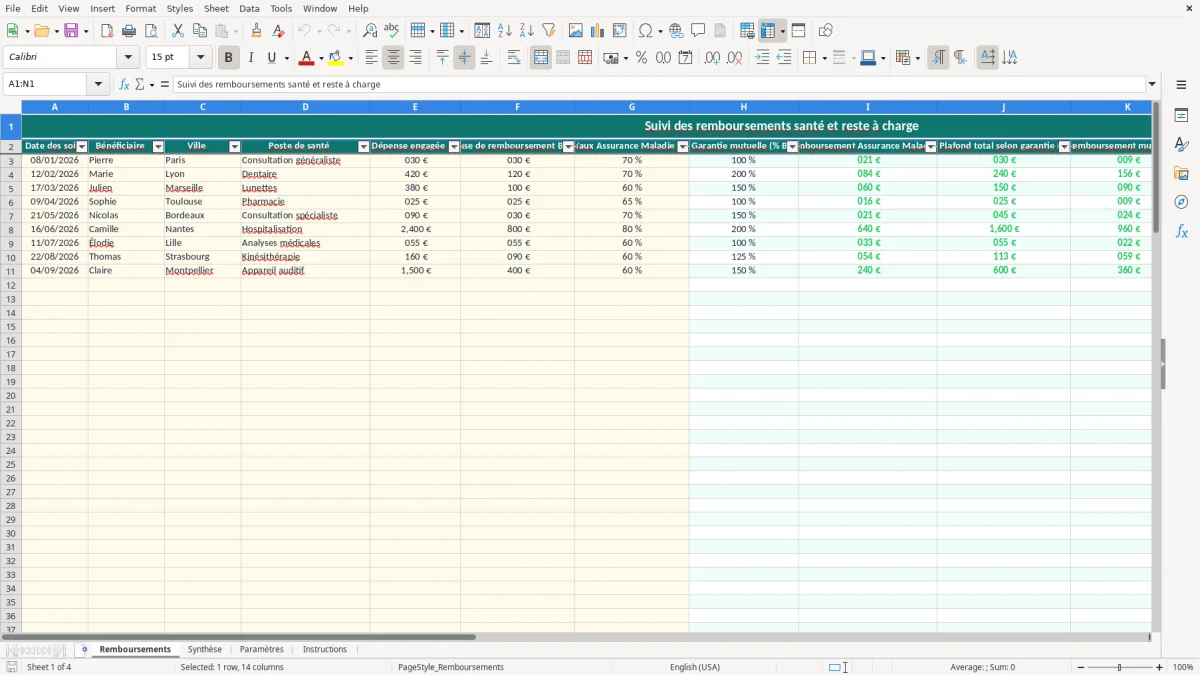
Le modèle convient à un ménage qui suit les dépenses de santé de plusieurs personnes, à un gestionnaire de contrat collectif ou à un conseiller financier qui compare des garanties. La feuille Remboursements (image 1) présente 14 colonnes : date des soins, bénéficiaire, ville, poste de santé, dépense engagée, base de remboursement, taux de l’Assurance Maladie, garantie mutuelle, puis les résultats calculés.
Les postes proposés couvrent la consultation généraliste, la consultation spécialiste, le dentaire, les lunettes, la pharmacie, l’hospitalisation, les analyses médicales, la kinésithérapie et l’appareil auditif. Les lignes 3 à 102 sont préparées pour la saisie, soit 100 dossiers opérationnels.
Pour une consultation à 30 € avec une BR de 30 € et un taux d’Assurance Maladie de 70 %, le remboursement de l’Assurance Maladie atteint 21 €. Avec une garantie à 100 % BR, le plafond total est de 30 € : la mutuelle complète donc 9 € et le reste à charge calculé est nul, hors éventuelles retenues non saisies.
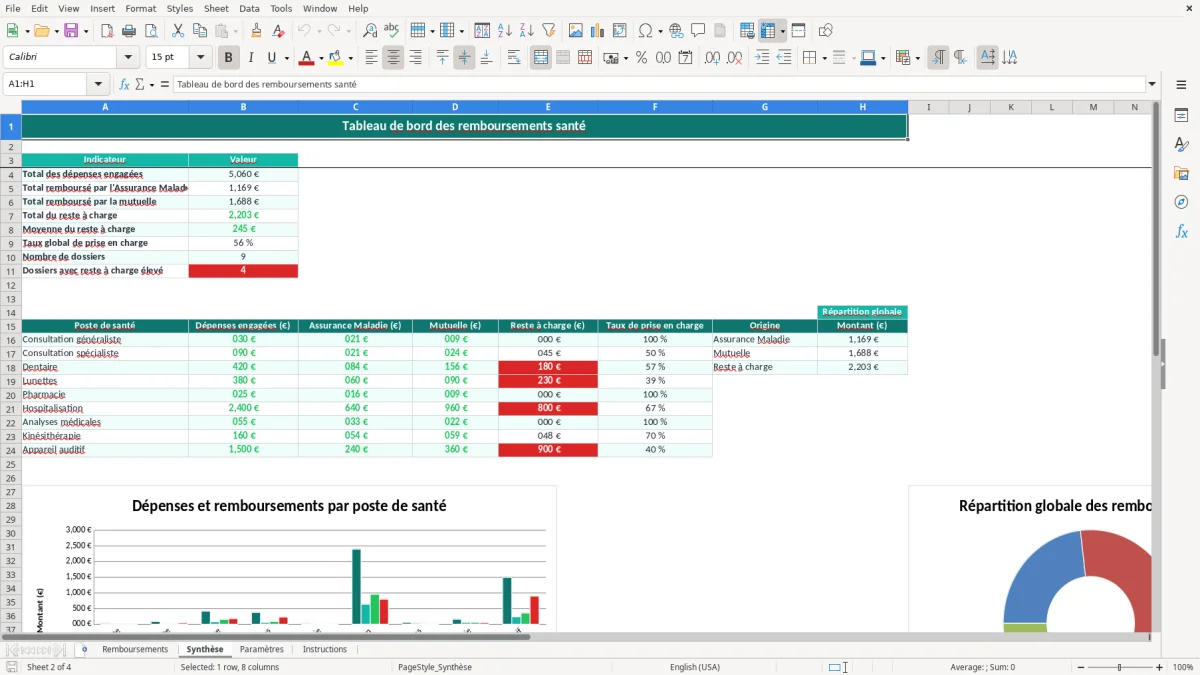
Pour un soin dentaire facturé 420 € avec une BR de 120 € et une garantie à 200 % BR, le plafond total est de 240 €. Après 84 € d’Assurance Maladie, la mutuelle peut compléter jusqu’à 156 €, ce qui laisse 180 € à payer dans ce scénario. Le fichier applique cette logique avec des formules de type MIN et MAX pour éviter un remboursement supérieur à la dépense.
La feuille Synthèse (image 2) additionne les dépenses, remboursements et restes à charge. Elle distingue neuf postes de santé et affiche le taux de prise en charge. Les deux graphiques permettent de comparer les montants par poste et de visualiser la part de l’Assurance Maladie, de la mutuelle et du reste à charge.
La base de remboursement de l’Assurance Maladie sert de référence au calcul, mais elle peut être très inférieure au prix payé. Une paire de lunettes facturée 380 € avec une BR de 100 € illustre ce décalage : avec un taux de 60 %, l’Assurance Maladie rembourse 60 €. Une garantie à 150 % BR porte le plafond total à 150 €, soit un complément théorique maximal de 90 € et un reste à charge de 230 €.
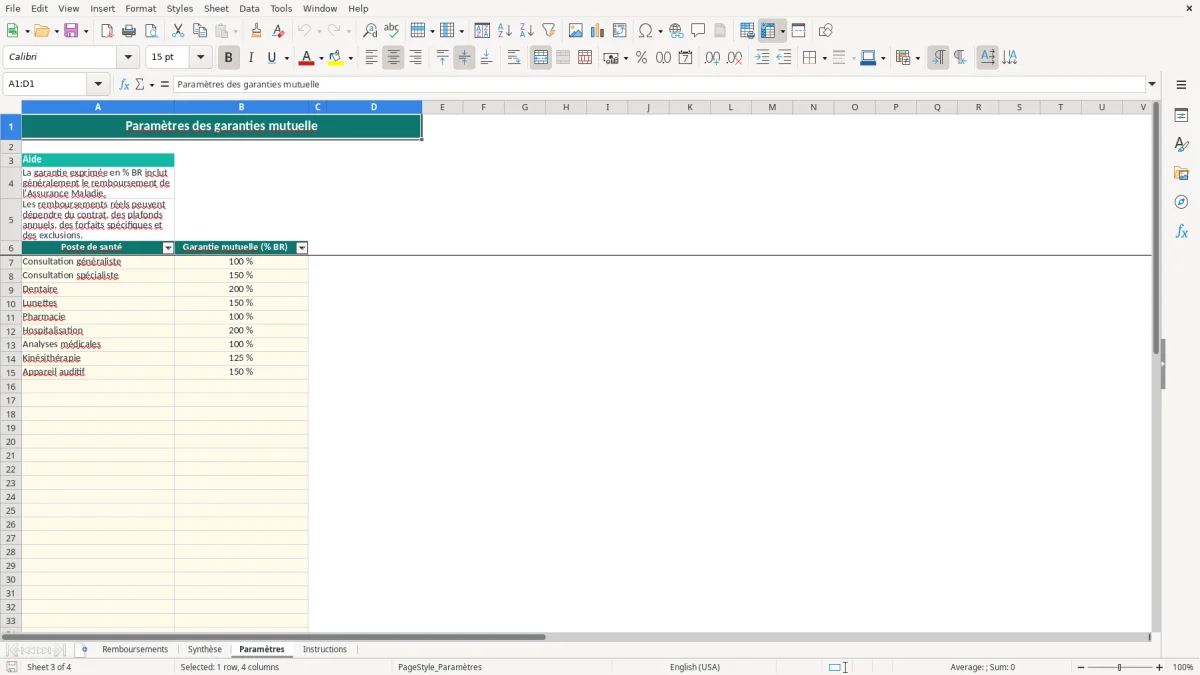
Le modèle traite une garantie exprimée en pourcentage de BR. Il ne gère pas les forfaits en euros, les plafonds annuels, les exclusions, les franchises médicales, la participation forfaitaire ou les règles particulières d’un contrat responsable. La feuille Paramètres (image 3) le rappelle explicitement.
En France, le dispositif 100 % santé peut conduire à une prise en charge intégrale pour certains équipements en optique, dentaire et audiologie, lorsque l’équipement et le contrat respectent les conditions prévues. Une garantie affichée à 150 % BR dans le fichier ne suffit donc pas à reproduire un forfait optique ou une offre 100 % santé.
Pour une lecture juridique correcte, compare les garanties du contrat avec le tableau de prestations de la mutuelle. Le modèle sert à simuler la part calculée sur BR ; il ne remplace pas le décompte de l’Assurance Maladie ni celui de l’organisme complémentaire.
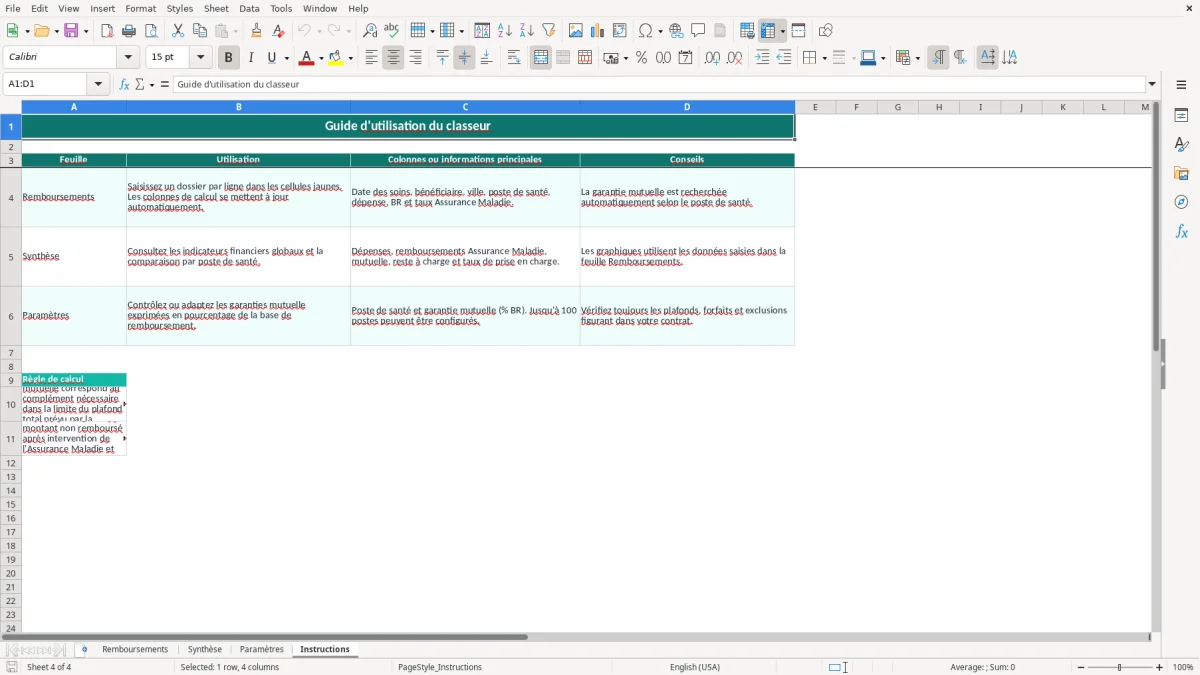
Le remboursement mutuelle est calculé comme un complément entre la dépense et le remboursement de l’Assurance Maladie, limité au plafond total de la garantie. Ainsi, pour une dépense de 90 €, une BR de 30 €, un taux de 70 % et une garantie de 100 % BR, le plafond est de 30 €, l’Assurance Maladie verse 21 €, la mutuelle 9 € et le reste à charge est de 60 €.
La feuille Instructions (image 4) présente cette règle. Elle indique aussi que les plafonds, forfaits et exclusions du contrat doivent être contrôlés séparément.
L’erreur la plus coûteuse consiste à saisir le prix facturé dans la colonne BR. Pour une facture de 420 € en dentaire et une BR de 120 €, remplacer la BR par 420 € ferait passer artificiellement un plafond à 840 € avec une garantie de 200 %. Le résultat ne représenterait plus le contrat réel.
Dans Remboursements, la colonne E correspond à la dépense engagée et la colonne F à la base de remboursement. Elles doivent rester distinctes, même lorsque leur montant est identique pour une consultation généraliste de 30 €.
La colonne G accepte une valeur décimale comprise entre 0 et 5. Avec un taux de 70 %, saisis 0,70 et non 70. Une saisie de 70 produirait un remboursement de 2 100 € sur une BR de 30 €, alors que le montant attendu est 21 €.
La validation intégrée limite cette colonne aux valeurs de 0 à 5. Vérifie aussi le format en pourcentage avant de recopier une donnée issue d’un décompte.
La garantie de la colonne H est recherchée selon le texte du poste de santé. Une faute comme Consultation généraliste avec un espace final, ou un libellé différent de la liste, peut empêcher la correspondance et laisser les calculs incomplets.
Utilise la liste de validation plutôt qu’une saisie libre. Les neuf libellés fournis dans le fichier correspondent aux lignes de Paramètres et au détail de Synthèse.
Le statut Reste à charge faible est déclenché lorsque le montant calculé est inférieur ou égal à 50 €. Ce seuil est une règle de lecture du classeur, pas une définition réglementaire. Un reste à charge de 49 € peut être significatif pour un foyer, tandis qu’une dépense hospitalière peut nécessiter une analyse des forfaits et dépassements non modélisés.
Dans Paramètres, modifie les valeurs de la colonne B sans toucher aux formules de Remboursements. Les lignes 7 à 106 permettent de configurer jusqu’à 100 postes, avec une validation décimale de 0 à 10, soit de 0 à 1 000 % BR.
La colonne B de Remboursements permet d’identifier chaque bénéficiaire et la colonne A de dater les soins. Tu peux filtrer les lignes par personne ou par période, puis reporter les totaux de Synthèse dans un budget santé annuel. Par exemple, quatre dépenses de 75 € par mois représentent 300 € mensuels et 3 600 € sur douze mois avant remboursements.
Pour un suivi par année, filtre les dates du 01/01/2026 au 31/12/2026. Le fichier ne contient pas de sélecteur de période ni de graphique mensuel : ces éléments doivent être ajoutés séparément si tu veux analyser la saisonnalité.
Le fichier ne comporte pas de table Excel structurée, de nom défini ou de formule dédiée aux forfaits en euros. Évite donc d’insérer des lignes au milieu de la zone sans vérifier la recopie des formules. Les lignes 3 à 102 constituent la zone préparée et les graphiques de Synthèse s’appuient sur les plages prévues.
Pour une décision de changement de mutuelle, compare le reste à charge calculé avec la cotisation annuelle, les plafonds, les délais de carence et les postes réellement consommés. Une garantie à 300 % BR n’est pas automatiquement meilleure qu’un forfait de 300 € si la BR est faible.
Saisis la dépense, la base de remboursement, le taux de l’Assurance Maladie et le poste de santé. Le fichier calcule le remboursement de l’Assurance Maladie, le complément mutuelle plafonné par la garantie, puis déduit ces montants de la dépense engagée.
La dépense engagée est le prix facturé. La base de remboursement est le montant de référence retenu par l’Assurance Maladie. Une facture dentaire de 420 € peut ainsi avoir une BR de 120 €, ce qui limite les remboursements calculés en pourcentage de BR.
Oui. Paramètres contient neuf postes avec des valeurs d’exemple : 100 % BR pour une consultation généraliste, 150 % pour une consultation spécialiste et les lunettes, et 200 % pour le dentaire. Remplace ces valeurs par celles de ton contrat.
Non. Le classeur calcule des garanties exprimées en pourcentage de la base de remboursement. Les forfaits en euros, plafonds annuels, exclusions et garanties particulières doivent être contrôlés séparément avec le tableau de prestations de ta mutuelle.
La feuille Remboursements contient 100 lignes préparées, de la ligne 3 à la ligne 102. Les colonnes A à G sont destinées aux données saisies ; les colonnes H à N calculent automatiquement les remboursements et le statut.
Le statut apparaît lorsque le reste à charge calculé dépasse 50 €. Le seuil appartient à la logique de lecture du modèle et ne constitue pas une règle légale. Pour un montant nul, le statut indique que le dossier est pris en charge intégralement.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.