Tableau dépenses santé Excel – Modèle Gratuit (2026)
6
Télécharger gratuitement

Modèle Excel pour suivre cotisations, trimestres, points et objectifs retraite des salariés, indépendants et micro-entrepreneurs.
Ce modèle Excel suit les cotisations retraite, les trimestres validés, les points acquis et la progression vers un objectif personnel. Il contient quatre feuilles : Suivi cotisations, Paramètres, Synthèse et Instructions, avec 100 lignes opérationnelles préparées jusqu'à la ligne 107.
Tu saisis les versements mensuels, le revenu brut, le régime et les droits enregistrés. Le fichier calcule ensuite les cotisations, les cumuls, l'écart à l'objectif et plusieurs indicateurs de pilotage sans modifier les formules.
Un salarié du régime général peut enregistrer son revenu brut mensuel, le taux indicatif de 17,75 %, un trimestre et 40 points pour janvier 2026. Un indépendant peut sélectionner SSI, tandis qu'un micro-entrepreneur choisit son régime et documente le versement dans la colonne Commentaire.
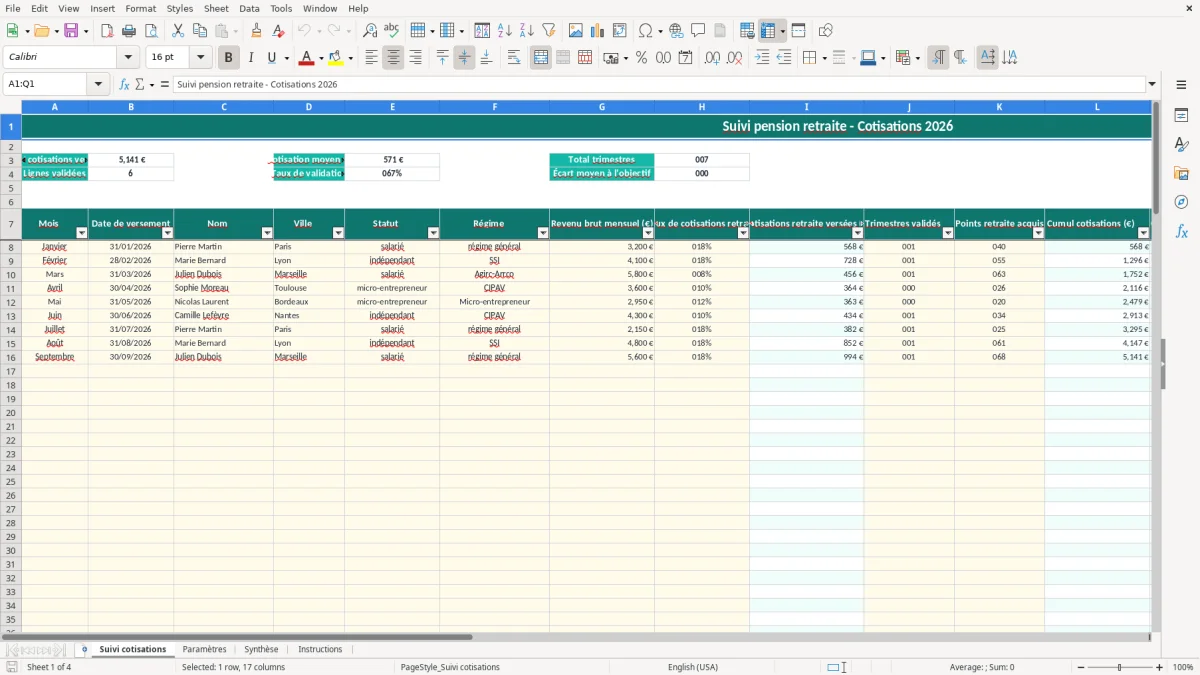
La feuille Suivi cotisations (image 1) présente les indicateurs en haut, puis les colonnes A à Q à partir de la ligne 7. On y trouve le mois, la date, le nom, la ville, le statut, le régime, le revenu brut, le taux, les cotisations calculées, les trimestres, les points, les cumuls, l'objectif, l'écart, la validation et le commentaire.
Un conseiller financier peut reprendre les justificatifs d'un client ayant alterné emploi salarié, activité indépendante et CIPAV. Le gestionnaire d'une petite entreprise peut contrôler les versements mensuels de plusieurs personnes, à condition de conserver une ligne distincte par personne et par période.
Les lignes 8 à 107 sont préparées. Le filtre automatique de A7:Q107 et le gel des volets à A8 facilitent la lecture de longues séries, mais le classeur ne contient pas de tableau Excel structuré.
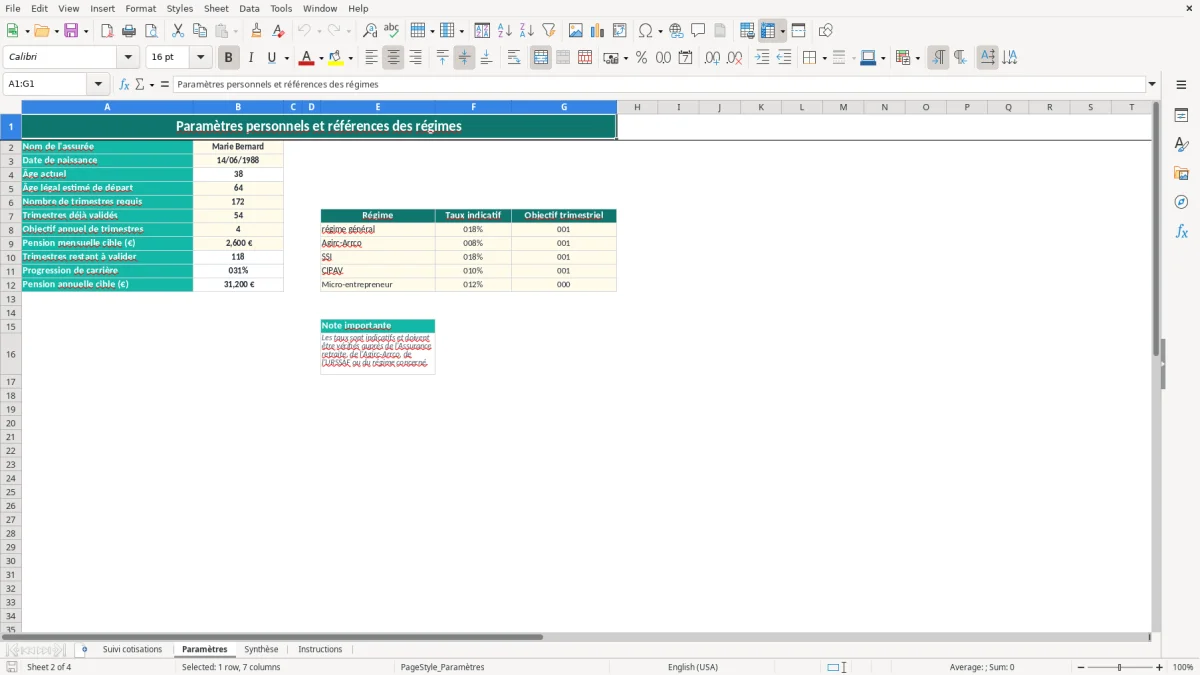
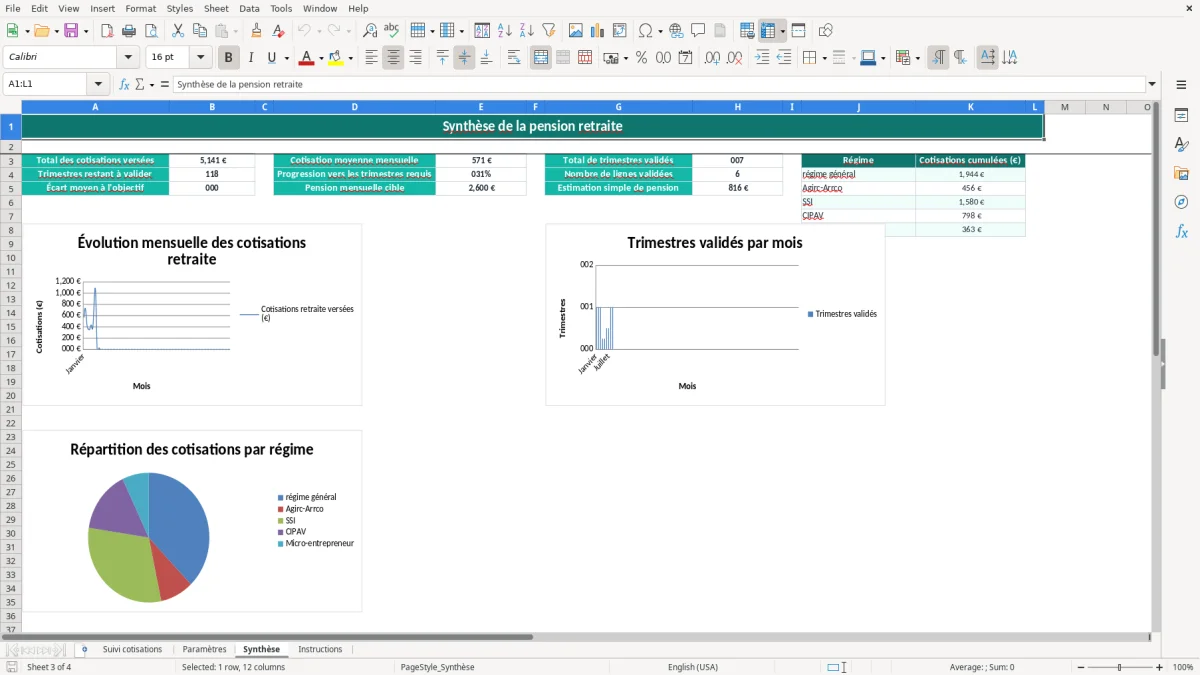
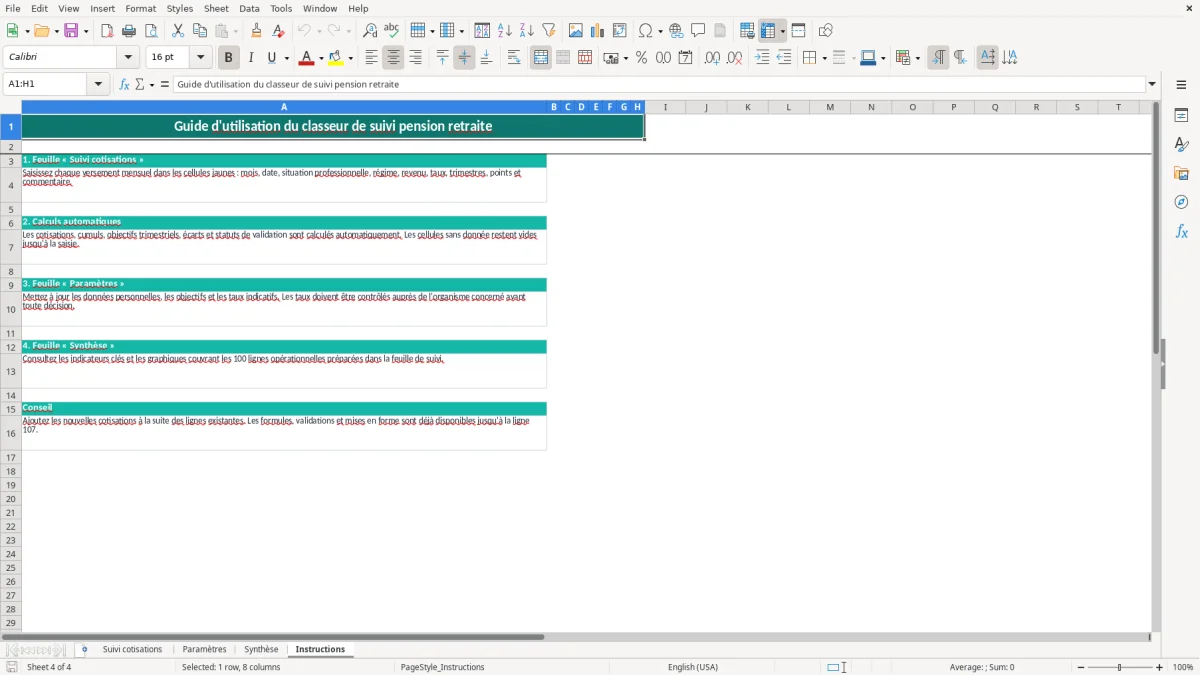
L'image 2 montre la feuille Paramètres : identité, date de naissance, âge calculé, âge légal estimé, trimestres requis, trimestres validés et pension cible. L'image 3 affiche les indicateurs de Synthèse, tandis que l'image 4 correspond au guide Instructions.
La Synthèse calcule notamment les cotisations totales, la moyenne mensuelle, les trimestres, les lignes validées et une estimation simple égale à la pension cible multipliée par la progression. Ce résultat sert au pilotage, pas à remplacer un relevé de carrière officiel.
Le classeur fournit des taux indicatifs : 17,75 % pour le régime général et la SSI, 7,87 % pour Agirc-Arrco, 10,10 % pour CIPAV et 12,30 % pour micro-entrepreneur. Ces valeurs présentes dans Paramètres ne constituent pas un barème légal universel : les cotisations réelles dépendent de l'assiette, des plafonds, de la nature du revenu et des règles du régime.
Pour un salarié, les droits de base relèvent de l'Assurance retraite et la retraite complémentaire des salariés du privé relève de l'Agirc-Arrco. Un indépendant doit rapprocher ses déclarations et paiements auprès de l'URSSAF et de sa caisse. Le modèle doit donc être comparé au relevé de carrière disponible sur lassuranceretraite.fr et aux relevés de points complémentaires.
La cotisation de la ligne 8 équivaut à 3 200 € × 17,75 %, soit 568,00 €. La formule de cumul additionne les lignes précédentes avec SOMME, la moyenne utilise MOYENNE, et la validation repose sur une logique SI. La recherche du seuil associé au régime correspond à RECHERCHEV dans la version française d'Excel.
Le nombre de trimestres est borné par la validation de données entre 0 et 4 par ligne. Cela aide à éviter une saisie manifestement impossible pour un mois, mais ne vérifie pas les conditions de validation liées au revenu annuel.
La retraite de base n'est pas calculée comme un simple compte d'épargne : salaire annuel moyen, durée d'assurance, taux de liquidation et génération interviennent. Les points Agirc-Arrco obéissent à une valeur d'achat et une valeur de service, absentes des formules de ce fichier.
Pour cette raison, les 2 600 € de pension cible et l'estimation de Synthèse sont des paramètres de suivi. Ils ne préjugent ni du montant garanti ni de l'âge effectif de départ.
La première erreur observée consiste à saisir une cotisation déjà calculée dans la colonne I alors que le fichier attend le revenu brut en G et le taux en H. Avec 4 100 € et 17,75 %, le calcul attendu est 728,? € ; arrondis et règles de paie doivent être rapprochés du montant réellement prélevé, plutôt que remplacés par une valeur inventée.
Une autre faute consiste à confondre trimestre cotisé, trimestre validé et trimestre assimilé. La colonne J enregistre uniquement le nombre saisi, entre 0 et 4, puis compare ce nombre à l'objectif de Paramètres. Elle ne détermine pas automatiquement les droits issus du chômage, de la maladie, de la maternité ou des périodes à l'étranger.
Une variation de régime mal orthographiée, comme « indépendant » au lieu de « SSI », empêche la recherche de l'objectif. La cellule d'objectif reste alors vide et l'écart ne peut pas être interprété. Utilise les listes déroulantes plutôt qu'une saisie libre.
Ne compte pas une ligne vide comme un mois sans cotisation. Les formules laissent plusieurs résultats vides tant que les champs nécessaires ne sont pas renseignés, mais le taux de validation dépend aussi du nombre de noms non vides.
Le cas de Pierre Martin, à Paris, comporte un versement mensuel confirmé, un revenu brut de 3 200 €, un trimestre et 40 points. Ce scénario montre la structure de saisie, pas une preuve de droits : compare chaque donnée avec bulletin de paie, appel de cotisations ou relevé officiel.
Enfin, une pension cible de 2 600 € ne doit pas être présentée comme une prévision. Une erreur de 10 trimestres sur 172 représente environ 5,8 % de la durée requise ; elle peut modifier fortement l'analyse du départ et du taux plein.
Commence par adapter Paramètres à une seule personne et à une seule année de travail. Remplace les 54 trimestres déjà validés par le relevé officiel, puis fixe séparément l'objectif de 172 trimestres requis et la pension mensuelle cible de 2 600 €.
Pour une carrière comportant douze mois, exploite les lignes 8 à 19. Pour plusieurs personnes, le champ Nom permet le filtrage, mais la Synthèse additionne toutes les lignes : crée donc une copie par dossier plutôt que de mélanger des carrières dans un même total.
Tu peux ajouter une colonne externe de référence documentaire, mais évite d'insérer des colonnes au milieu de la zone A:Q avant d'avoir vérifié les références. Les formules couvrent jusqu'à la ligne 107 ; au-delà, il faut recopier les formules et les validations jusqu'aux nouvelles lignes.
Pour un contrôle plus fin, compare le total annuel de la colonne I avec les paiements réellement débités. Un écart de 50 € sur douze mois atteint 600 € : signale-le dans un rapprochement séparé au lieu de modifier les calculs automatiques.
Il calcule les cotisations à partir du revenu brut et du taux, les cumuls de cotisations et de trimestres, les objectifs par régime, les écarts et le statut de validation. Il fournit aussi une estimation simple basée sur la pension cible et la progression renseignées.
La zone opérationnelle couvre les lignes 8 à 107, soit 100 lignes préparées. Les validations et les formules sont disponibles dans cette plage ; au-delà, tu dois les recopier manuellement.
Non. Les taux affichés dans Paramètres sont indicatifs : 17,75 % pour certains régimes, 7,87 % pour Agirc-Arrco, 10,10 % pour CIPAV et 12,30 % pour micro-entrepreneur. Contrôle-les auprès de l'Assurance retraite, de l'Agirc-Arrco, de l'URSSAF ou de la caisse concernée.
Non. La Synthèse applique une estimation simple à la pension cible et à la progression. Elle ne remplace pas le relevé de carrière ni le calcul officiel intégrant salaire annuel moyen, durée d'assurance, taux de liquidation et points.
Les listes proposent régime général, Agirc-Arrco, SSI, CIPAV et Micro-entrepreneur. Le statut professionnel propose salarié, indépendant et micro-entrepreneur.
Le statut apparaît lorsque les trimestres saisis sont inférieurs à l'objectif trimestriel trouvé pour le régime. Vérifie le régime sélectionné, le nombre de trimestres entre 0 et 4 et les justificatifs avant de corriger la donnée.
Sophie Laurent est rédactrice spécialisée en finances personnelles. Elle explique pas à pas comment utiliser chaque modèle, avec un langage clair pour que gérer son argent ne demande pas d'être expert en Excel.